高普考 103 年 高考三級 稅務法規(財稅行政組) 考古題與詳解
本卷共 25 題,其中 22 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1依所得稅法規定,納稅義務人於申報綜合所得稅時,下列何者不得列為扣除額?

正解:(B)
逐題詳解(免費試讀)
✅ (B) 教育學費特別扣除額限於納稅義務人就讀大專以上院校之子女,中小學學費不得扣除。
❌ (A) 災害損失屬列舉扣除額。
❌ (C) 出資贊助或修護古蹟之贊助款得列舉扣除。
❌ (D) 全民健康保險費得全額列舉扣除。
📚 出處:所得稅法第 17 條。
2依所得稅法規定,營利事業應自 87 年度起,設置股東可扣抵稅額帳戶。下列何者非屬應計入股東可扣抵稅額帳戶餘額之項目?
- (A) 營利事業所得稅結算申報應納稅額
- (B) 稽徵機關調查核定增加之稅額
- (C) 持有發票日在民國 99 年以後之短期票券之利息所得扣繳稅額
- (D) 未分配盈餘加徵之稅額
本題經考選部公告不計分。
3依所得稅法規定,有關納稅義務人未依限辦理結算申報之處理,下列敘述何者錯誤?
- (A) 稽徵機關應即填具滯報通知書,送達納稅義務人,限於接到滯報通知書之日起 15 日內補辦結算申報
- (B) 納稅義務人於滯報通知書之補報期限補報者,按核定應納稅額加徵 10%滯納金。但最高不超過 3 萬元,最低不得少於 1500 元催報及滯納金限於營利事業(包含小規模營利事業),不適用綜合所得稅納稅義務人
- (C) 納稅義務人逾催報規定之補報期限,仍未辦理結算申報者,稽徵機關依查得資料或同業利潤標準核定其所得額及應納稅額,
- (D) 並依法加徵怠報金
正解:(B)
4依所得稅法規定,營利事業未依限填報股利扣繳憑單者之處罰,下列何者錯誤?
- (A) 按股利憑單所載可扣抵稅額之總額處百分之二十罰鍰,但最高不超過 3 萬元,最低不少於 1500 元
- (B) 雖逾期但自動申報或填發者,不罰
- (C) 經稽徵機關限期責令補報或填發股利憑單,仍未辦理者,按可扣抵稅額之總額處三倍以下罰鍰,但最高不超過 6 萬元,最低不少於 3000 元
- (D) 營利事業未依規定申報股東可扣抵稅額帳戶變動明細資料者,處 7500 元罰鍰
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
5依加值型及非加值型營業稅法有關視同銷售貨物銷售額之認定標準,下列敘述何者錯誤?
- (A) 轉供自用或無償移轉他人所有者,以營業人帳列該項資產之帳面價值為準
- (B) 解散或廢止營業時,將貨物抵償債務、分配與股東或出資者,以時價為準
- (C) 委託代購者,以代購貨物之實際價格為準
- (D) 委託及受託代銷者,以約定代銷之價格為準
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
6依加值型及非加值型營業稅法規定,下列何種項目之貨物或勞務之營業稅率為零?
- (A) 出售之土地
- (B) 外銷貨物
- (C) 漁民銷售捕獲之魚介
- (D) 各級政府機關標售賸餘或廢棄之物資
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
7依遺產及贈與稅法對於贈與稅課徵對象之規定,下列何者錯誤?
- (A) 凡經常居住中華民國境內之中華民國國民,就其在中華民國境內或境外為贈與者,課徵贈與稅
- (B) 贈與人於贈與行為發生前二年內在中華民國境內有住所者,視為經常居住中華民國境內
- (C) 經常居住中華民國境外之中華民國國民,就其在中華民國境內之財產為贈與者,課徵贈與稅
- (D) 非中華民國國民,不屬於贈與稅之課徵對象
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
8依遺產及贈與稅法規定,下列對於不計入贈與總額項目之敘述,何者正確?
- (A) 扶養義務人為受扶養人支付之生活費、教育費及醫藥費,於所得稅法規定可列舉扣除之額度內,不計入贈與稅總額
- (B) 配偶相互贈與之財產,每年在 220 萬元以內,不計入贈與稅總額
- (C) 父母於子女婚嫁時所贈與之財物,總金額不超過 100 萬元,不計入贈與總額
- (D) 捐贈依法登記為財團法人組織且符合行政院規定標準之教育、文化、公益、慈善、宗教團體及祭祀公業之財產,每年在課稅所得額百分之二十以內者,不計入贈與總額
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
9依契稅條例規定,下列何項之契稅申報納稅人為錯誤?
- (A) 買賣契稅,應由買受人申報納稅
- (B) 贈與契稅,應由贈與人估價立契,申報納稅
- (C) 分割契稅,應由分割人估價立契,申報納稅
- (D) 占有契稅,應由占有不動產取得所有權權人估價立契,申報納稅
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
10依土地稅法規定,下列何種情形需繳納土地增值稅?
- (A) 因繼承而移轉之土地
- (B) 土地為信託財產者,因信託行為成立,於委託人與受託人間移轉時
- (C) 私人捐贈予學校或依法設立社福機構之土地
- (D) 土地設定典權時,出典人應預繳土地增值稅
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
11下列何種稅捐,優先於一切債務及抵押權?
- (A) 所得稅
- (B) 土地增值稅、地價稅及房屋稅
- (C) 遺產及贈與稅
- (D) 營業稅
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
12依稅捐稽徵法規定,稽徵機關對有關復查之申請,如於接到申請書之翌日起最遲多久期間內,未作成決定,納稅義務人即得逕 行提起訴願?
- (A) 一個月
- (B) 二個月
- (C) 三個月
- (D) 六個月
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
13依貨物稅條例第 3 條規定,下列何種情形,非屬免徵貨物稅之範圍?
- (A) 用作製造另一應稅貨物之原料者
- (B) 運銷國外者
- (C) 捐贈予政府立案之公益慈善團體
- (D) 參加展覽,並不出售者
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
14依產業創新條例規定,下列那一項支出得抵減應納之營利事業所得稅?
- (A) 公司為促進產業創新而投資於研究發展支出
- (B) 公司為促進產業創新而購買專利權之支出
- (C) 公司為厚植人才所作之人才培訓支出
- (D) 公司為提升國際形象而參與國際會展之支出
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
15有關稅捐稽徵法核課期間之敘述,下列何者錯誤?
- (A) 未於規定期間內申報,其核課期間為七年
- (B) 依法應由納稅義務人實貼之印花稅,其核課期間為七年
- (C) 故意以詐欺或其他不正當方法逃漏稅捐者,其核課期間為七年
- (D) 在核課期間內未經發現應徵稅捐者,以後不得再補稅處罰
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
16依土地稅法規定,下列何者非屬地價稅之納稅義務人?土地之出典人 承領土地之承領人土地為信託財產者,於信託關係存續期間中之受託人

正解:(A)
本題附有逐題詳解,線上作答後即可看到。
17娛樂稅之最高稅率為:
- (A) 30%
- (B) 40%
- (C) 50%
- (D) 60%
本題經考選部公告不計分。
18下列那一項於申報營利事業所得稅時,不得列為費用或損失?
- (A) 外銷貨物因違約而給付之賠償
- (B) 營利事業依契約約定代外籍幹部繳納之所得稅
- (C) 依法提列之備抵呆帳
- (D) 營利事業租用不動產依契約約定由其負擔之房屋稅及地價稅
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
19遺產稅之第一順位納稅義務人為下列何人?
- (A) 繼承人
- (B) 遺囑執行人
- (C) 受遺贈人
- (D) 遺產管理人
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
20張三申請以遺產稅課徵標的物之土地抵繳遺產稅,其抵繳價值應如何計算?
- (A) 被繼承人死亡時之土地公告現值
- (B) 被繼承人死亡時之土地鑑定金額
- (C) 申請抵繳時之土地公告現值
- (D) 申請抵繳時之土地公告現值減除土地增值稅
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
21張三已婚,育二男二女,其中一男一女已成年,依土地稅法規定,張三合於自用住宅用地之土地最多可以有幾處?
- (A) 五處
- (B) 四處
- (C) 三處
- (D) 一處
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
22下列那一事項與房屋標準價格評定有關?
- (A) 房屋之實際交易價格
- (B) 房屋之耐震程度
- (C) 房屋之耐用年數
- (D) 房屋之用途,例如住家用或營業用
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
23依加值型及非加值型營業稅法規定,下列那一項應視為銷售貨物?
- (A) 營業人將其自行生產之冷氣機捐贈給學校使用
- (B) 營業人將其自行生產之機器作價投資
- (C) 因信託關係,委託人將貨物移轉給受託人
- (D) 國際機場免稅商店銷售與出境旅客之貨物
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
24國外進口應課徵貨物稅之貨物,其完稅價格之計算,下列何項為正確?
- (A) 關稅完稅價格
- (B) 關稅完稅價格+運費及保險費
- (C) 關稅完稅價格+進口稅捐
- (D) 銷售價格/(1+稅率)
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
25納稅義務人有下列那一種情況時,將由稅捐稽徵機關移送強制執行?30 日內始依法申請復查時未繳納應納稅額之半數
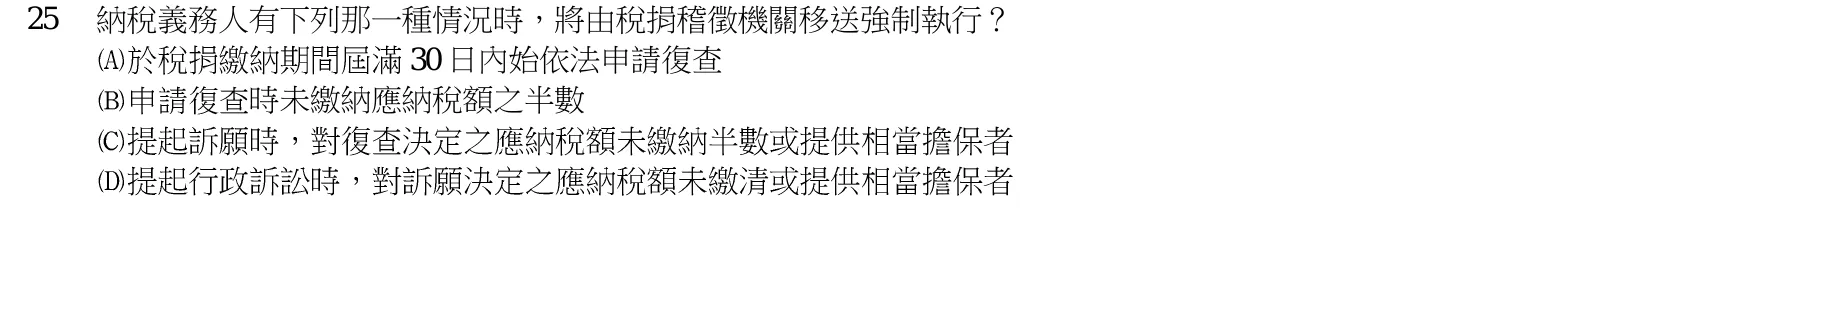
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
高普考 稅務法規(財稅行政組) 其他年度
- 115 年 高考三級 稅務法規(財稅行政組)(25 題)
- 114 年 高考三級 稅務法規(財稅行政組)(25 題)
- 113 年 高考三級 稅務法規(財稅行政組)(25 題)
- 112 年 高考三級 稅務法規(財稅行政組)(25 題)
- 111 年 高考三級 稅務法規(財稅行政組)(25 題)
- 110 年 高考三級 稅務法規(財稅行政組)(25 題)
- 109 年 高考三級 稅務法規(財稅行政組)(25 題)
- 108 年 高考三級 稅務法規(財稅行政組)(25 題)
- 107 年 高考三級 稅務法規(財稅行政組)(25 題)
- 106 年 高考三級 稅務法規(財稅行政組)(25 題)
- 105 年 高考三級 稅務法規(財稅行政組)(25 題)
- 104 年 高考三級 稅務法規(財稅行政組)(25 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。