高普考 103 年 普通考試 政府會計概要 考古題與詳解
本卷共 20 題,其中 18 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1依我國政府會計準則公報所示,基本會計原則中的政事型基金採定額預算時的預算管理原則為:
- (A) 會計期間內平時實施預算控制並編列相關期中報表,會計期間終了應將預算科目予以結清
- (B) 會計期間內應按不同個體的報導目的,完整表達經濟事項相關資訊,並與預算科目配合為原則
- (C) 會計期間內對於資產或支出(或費損),應以實際交易代價作為入帳之依據,如無實際交易代價,則以預算估計之價值記載會計期間內認列有償提供財物或勞務所獲得之對價交易收入(或收益),凡與該收入(或收益)產生
- (D) 有關之支出(或費損)於同一會計期間內利用所編列之預算科目認列控管
正解:(A)
逐題詳解(免費試讀)
✅ (A) 定額預算下,會計期間內以預算科目實施控制並編製期中報表,期末則將預算科目結清。
❌ (B) 該敘述屬報導個體與資訊表達的原則。
❌ (C) 該敘述屬資產與支出的入帳基礎原則。
❌ (D) 該敘述屬收入與支出配合的原則。
📚 出處:政府會計準則公報-預算管理原則。
2有關政事型基金之材料或物料,按購買法之會計處理方式,下列敘述何者錯誤?
- (A) 採購時按購買金額認列為一般性支出
- (B) 領用時應將材料之領用(或退回數)認列為材料或物料存貨之減少(或增加)數
- (C) 會計期間終了時,應按未領(耗)用之材料或物料金額提列基金餘額準備
- (D) 會計期間終了時,應按未領(耗)用之材料或物料增加數認列為材料或物料存貨之增加數及其他財務來源
正解:(B)
逐題詳解(免費試讀)
✅ (B) 購買法於採購時即全額列支,領用時不再作存貨增減的記錄,該處理屬消耗法,故敘述錯誤。
❌ (A) 採購時按購買金額列為一般性支出。
❌ (C) 期末就未耗用部分提列基金餘額準備。
❌ (D) 期末就未耗用部分認列存貨增加及其他財務來源。
📚 出處:政府會計-材料的購買法。
3當前國家財政艱困,政事型基金若以舉借普通長期負債來償還舊債,其中關於償還舊債的部分,其會計 處理為:
- (A) 於普通資本資產及長期負債帳上應
- (B) 借:應付債券;貸:其他性資產-投資於資本資產之相關負債於基金帳上應 借:其他財務用途;貸:國庫往來付項
- (C) 於普通資本資產及長期負債帳上應
- (D) 借:一般性資產-投資於資本資產之相關負債;貸:應付債券於基金帳上應 借:一般性支出;貸:國庫往來付項
正解:(B)
4依據我國政府會計準則公報之規定,某普通基金 103 年度有下列資產報廢相關事項:103 年 7 月 1 日報廢 固定資產一批(原始取得成本為$1,000,000;截至報廢日為止之累計折舊為$980,000),103 年 7 月 11 日 支付拆除相關費用共計$150,000;至 103 年 8 月 1 日將此報廢資產以$300,000 出售,於出售報廢資產時,該 基金應記載收入為何?
- (A) 其他財務來源-處分資產收入$300,000
- (B) 一般性收入-處分資產收入$150,000
- (C) 其他財務來源-處分資產收入$150,000
- (D) 一般性收入-處分資產收入$300,000
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
5內政部撥款補助中央都市更新基金之款項,就內政部而言係:
- (A) 準外部交易事項,做一般性支出
- (B) 基金間資源移轉,做其他財務用途
- (C) 政府對民間團體之補助,做一般性支出
- (D) 基金間權益移轉,做其他財務用途
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
6依我國中央政府普通基金普通公務會計制度規定,下列何者屬各機關按月編送之管理用會計報告的主要 內容?
- (A) 歲入及歲出預算執行表
- (B) 以前年度歲出轉入數執行表
- (C) 平衡表
- (D) 普通資本資產帳平衡表
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
7依中央政府普通基金普通公務會計制度規定,某採用集中支付制之政府機關接到代理國庫銀行報告應退還的收入共計$70,000(皆為一般性收入),其中屬於本年度之收入退還為$50,000,其餘$20,000 屬退還以前年度之收入,試作上述交易之分錄:借:一般性收入 70,000貸:國庫往來-收項 70,000借:一般性收入 50,000對基金前期餘絀調整之影響數 20,000貸:國庫往來-收項 70,000借:一般性收入 50,000對基金前期餘絀調整之影響數 20,000貸:國庫往來-付項 70,000借:一般性收入 50,000對基金前期餘絀調整之影響數 20,000貸:國庫往來-收項 50,000國庫往來-付項 20,000
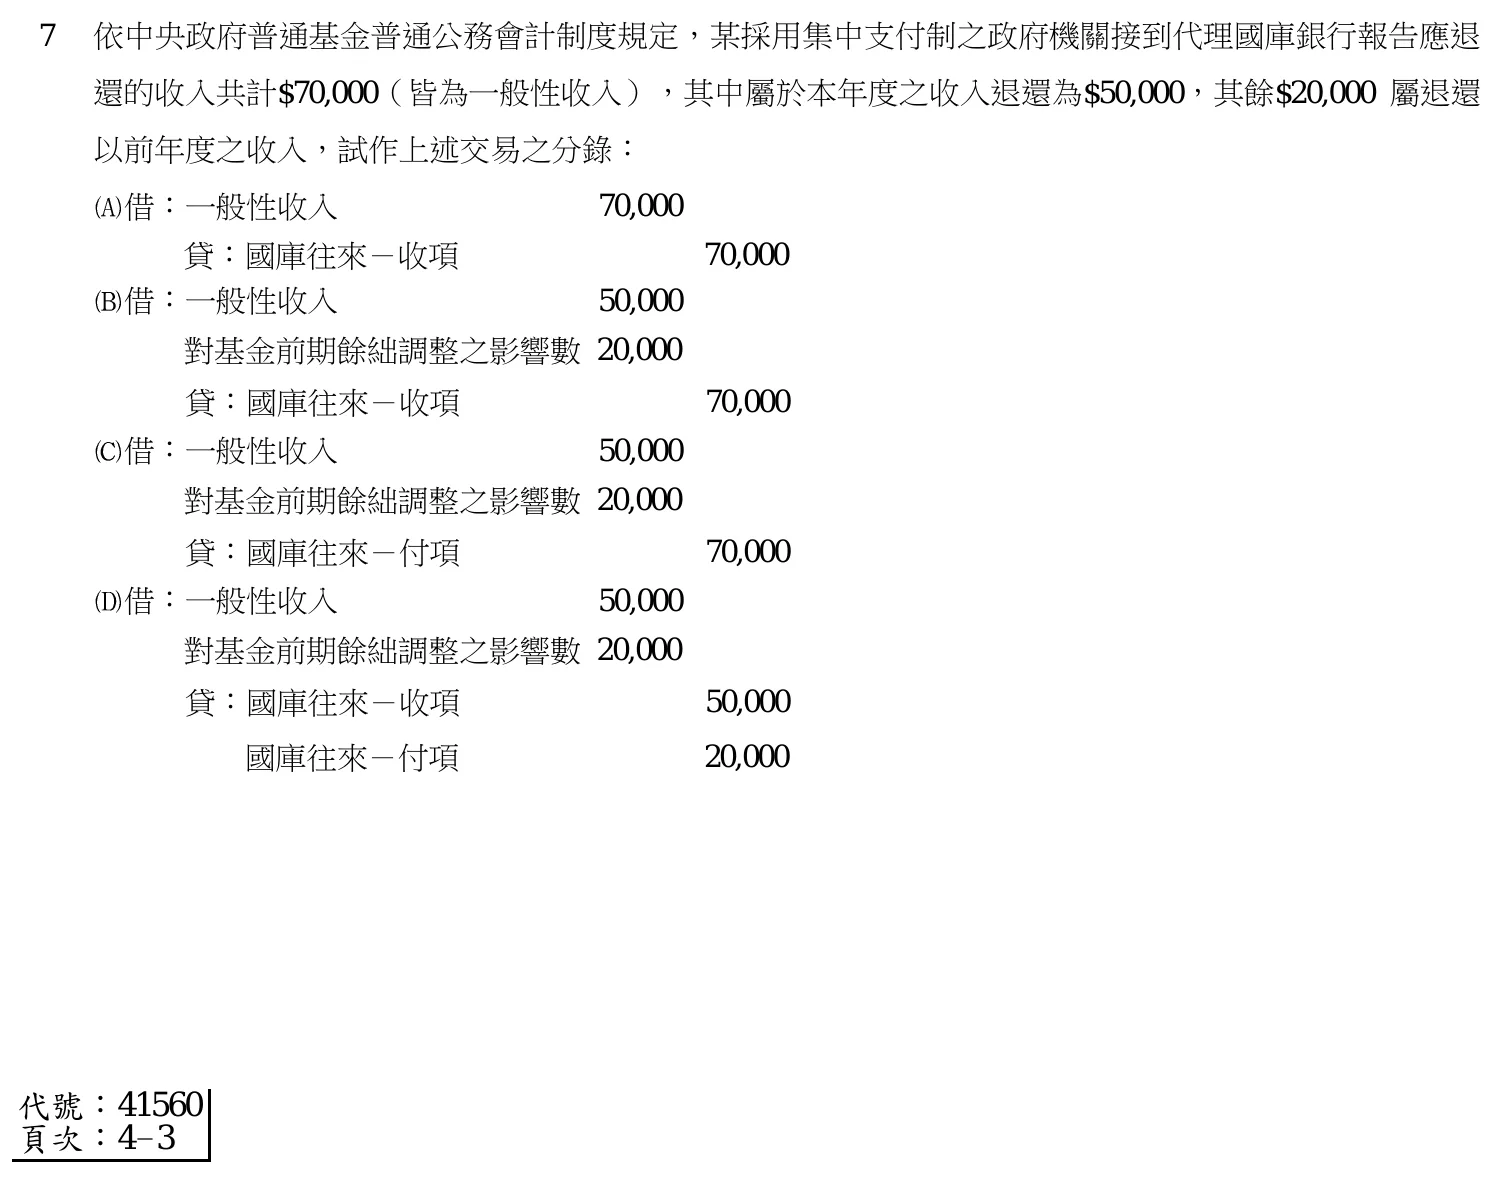
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
8依我國政府會計觀念公報,政府會計資訊之表達與揭露方式,可自那幾種觀點來編製?
- (A) 財務個體觀點、基金觀點、成本效益觀點、經濟資源觀點
- (B) 組織觀點、基金觀點、預算觀點、計畫觀點
- (C) 組織觀點、基金觀點、預算觀點、財務觀點
- (D) 財務個體觀點、基金觀點、預算觀點、衡量焦點
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
9依我國政府會計準則公報之規定,有關或有負債之敘述,下列何者正確?
- (A) 指政府因應未來交易或其他事項所產生之可能法定義務,其存在與否僅能由未來不能完全控制之不確定事件之發生或不發生加以證實政事型基金對所報導之或有負債,應隨時進行評估,其結果若很有可能需要流出財務資源予以清償,且其金額亦能可靠衡量時,應依負債準備相關規定辦理
- (B) 負債準備於認列時,應列入普通資本資產及長期負債帳,並於當期以財務資源清償義務時,認列其他
- (C) 財務用途,及自普通資本資產及長期負債帳沖減之
- (D) 於衡量負債準備金額時,不得考量與負債準備清償有關資產之預期處分利益
本題經考選部公告不計分。
10依中央政府普通基金普通公務會計制度規定,材料盤點時遇盤絀的情形,其會計處理為:借:一般性支出 貸:材料;借:國庫往來-其他 貸:專戶存款借:其他財務用途 貸:材料;借:國庫往來-其他 貸:國庫往來-付項借:其他財務用途 貸:材料;借:國庫往來-收項 貸:國庫往來-付項借:一般性支出 貸:材料;借:國庫往來-其他 貸:國庫往來-付項
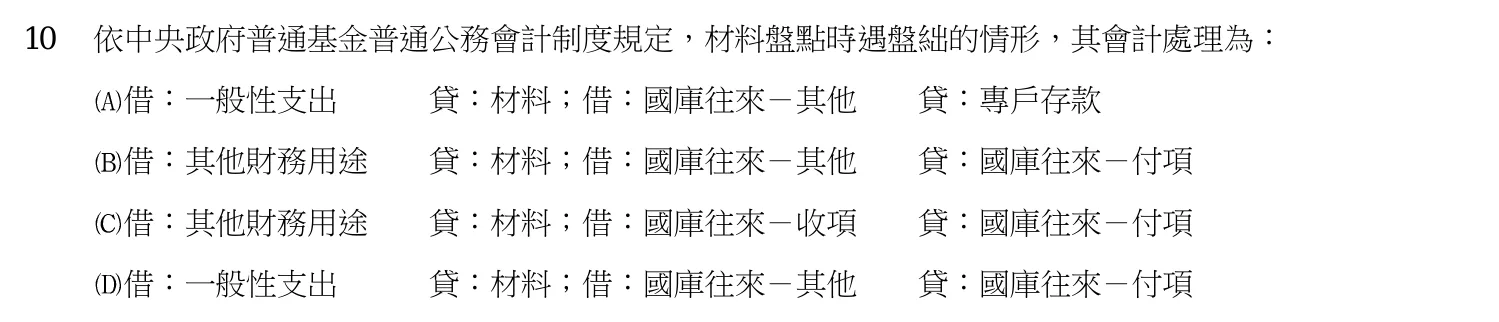
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
11下列何者不是提供政府會計報告給外部使用者之主要目的?
- (A) 規劃政府資源之籌措與運用
- (B) 評估政府效率及效果
- (C) 衡量政府施政成果
- (D) 檢視政府財務狀況
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
12假設 2014 年 1 月 1 日臺東縣政府普通基金舉借 10 年期負債$10,000,000,委由債務基金代為還本付息, 未來 10 年間每年 12 月 31 日普通基金撥付債務基金$1,000,000,累積作為 10 年後償債之用。下列何者並 非正確之會計處理?
- (A) 普通基金應將舉債收入$10,000,000 認列為其他財務來源
- (B) 普通基金應將撥付債務基金$1,000,000 認列為其他財務用途
- (C) 債務基金應將普通基金撥入$1,000,000 認列為其他財務來源
- (D) 債務基金應將償債支出$10,000,000 認列為其他財務用途
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
13假設 2014 年 1 月 1 日臺中市政府普通基金發行 20 年期公債,面額$50,000,000,發行價格$55,000,000, 票面利率 2%。在普通資本資產及長期負債帳中應借記何者?
- (A) 應付債券$55,000,000
- (B) 國庫往來$55,000,000
- (C) 淨資產$55,000,000
- (D) 現金$55,000,000
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
14政事型基金以資本租賃方式租賃資本資產,於租賃初期,應作何種會計處理?
- (A) 借記一般性支出,貸記一般性收入
- (B) 借記一般性支出,貸記其他財務來源
- (C) 借記其他財務用途,貸記一般性收入
- (D) 借記其他財務用途,貸記其他財務來源
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
15假設 2014 年 3 月 8 日臺北市政府普通基金購買 A 公司股票,取得 10%股權,而 A 公司其他股東持有股 權比率最高為 1%。在普通資本資產及長期負債帳中不可能借記何者?
- (A) 採權益法之長期股權投資
- (B) 以收益法衡量之長期股權投資
- (C) 以成本法衡量之長期股權投資
- (D) 採公平價值衡量之長期股權投資
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
16下列何者應歸類為政事型基金之或有負債?①現時法定義務,但非屬很有可能需要流出資源加以清償 ②現時法定義務,但清償金額無法可靠衡量 ③現時法定義務,很有可能需要流出財務資源予以清償且 清償金額亦能可靠衡量 ④現時推定義務,但非屬很有可能需要流出資源加以清償 ⑤現時推定義務, 但清償金額無法可靠衡量 ⑥現時推定義務,很有可能需要流出財務資源予以清償且清償金額亦能可靠 衡量
- (A) ①②
- (B) ④⑤
- (C) ③⑥
- (D) ①②④⑤
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
17業權型基金因辦理社會保險所產生之負債準備,應作何種會計處理?
- (A) 不作任何處理
- (B) 應認列入帳
- (C) 應揭露
- (D) 應認列入帳且揭露
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
18編製作業基金現金流量表之方法為何?
- (A) 應採直接法,不得採間接法
- (B) 應採間接法,不得採直接法
- (C) 得採直接法及間接法
- (D) 應採直接法,但過渡期間得先採間接法
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
19參加集中支付制度之某機關,103 年 1 月成立之年度歲出預算數為$50,000,000,其中購置土地之預算數為 $7,000,000。針對此筆購置土地之支出預算數,在財產帳類會計中應借記何者?
- (A) 土地
- (B) 預計支用數
- (C) 預計領用數
- (D) 不應借記任何科目
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
20某市政府償還向臺灣銀行賒借之金額$10,000,000,應於長期債務帳類會計中借記何者?
- (A) 應付內債
- (B) 可用償債數
- (C) 債務還本支出
- (D) 不應借記任何科目
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
高普考 政府會計概要 其他年度
- 115 年 普通考試 政府會計概要(20 題)
- 114 年 普通考試 政府會計概要(20 題)
- 113 年 普通考試 政府會計概要(20 題)
- 112 年 普通考試 政府會計概要(20 題)
- 111 年 普通考試 政府會計概要(20 題)
- 110 年 普通考試 政府會計概要(20 題)
- 109 年 普通考試 政府會計概要(20 題)
- 108 年 普通考試 政府會計概要(20 題)
- 107 年 普通考試 政府會計概要(20 題)
- 106 年 普通考試 政府會計概要(20 題)
- 105 年 普通考試 政府會計概要(20 題)
- 104 年 普通考試 政府會計概要(20 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。