高普考 103 年 普通考試 審計學概要 考古題與詳解
本卷共 20 題,其中 20 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1會計師完成下列何種程序後可出具消極確信(negative assurance)之報告?
- (A) 查核
- (B) 協議程序
- (C) 代編
- (D) 核閱
正解:(D)
逐題詳解(免費試讀)
✅ (D) 核閱僅執行查詢與分析性程序,取得有限確信,故以並未發現重大不符的消極方式表達。
❌ (A) 查核提供高度確信,以積極方式表達意見。
❌ (B) 協議程序僅報告執行結果,不表示確信。
❌ (C) 代編不提供任何確信。
📚 出處:確信服務準則-核閱。
2於下列何種情況,會計師最不可能出具修正式無保留意見?
- (A) 受查者進行中之訴訟案,最終結果尚待法院判決,賠償金額目前無法合理估計
- (B) 受查者繼續經營假設與實際情況不符,因此財務報表依清算價值評價及分類
- (C) 會計師不同意存貨計價方法改變,此對財務報表之可比較性產生重大影響
- (D) 子公司係由其他會計師查核,會計師採用其查核報告
正解:(C)
逐題詳解(免費試讀)
✅ (C) 不同意存貨計價方法的改變且影響重大,屬與管理階層的意見分歧,應出具保留或否定意見。
❌ (A) 重大不確定性得以強調事項段說明。
❌ (B) 繼續經營假設不再適用而改採清算基礎者,得加註說明。
❌ (D) 採用其他會計師的查核報告時得於報告中敘明。
📚 出處:審計準則-查核報告的類型。
3基於某一期後事項發生在外勤工作完成後至查核報告交付日之間,查核人員乃出具雙重日期的查核報告。此時,針對 發生於外勤工作完成後的期後事項,下列何者是有關查核人員責任的最佳敘述?
- (A) 僅限於雙重日期提及的特定事件
- (B) 僅限於雙重日期提及的特定事件發生日之前的事件
- (C) 擴大至查核報告日的期後事項
- (D) 擴大至外勤工作完成後所有發生的事件
正解:(A)
逐題詳解(免費試讀)
✅ (A) 採雙重日期時,查核人員對外勤工作完成日後的責任僅限於該雙重日期所特別提及的事項。
❌ (B) 責任限於該特定事項本身,非其發生日前的所有事件。
❌ (C) 不因此擴大至全部期後事項。
❌ (D) 若擴大至所有事件,即失去雙重日期的意義。
📚 出處:審計準則-期後事項與雙重日期。
4下列何者為查核人員最信賴的查核證據?
- (A) 向第三者取得之函證
- (B) 內部稽核報告
- (C) 保留於公司的進貨發票
- (D) 銷貨發票的存根
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
5依我國審計準則公報,有關工作底稿保管及所有權規定,下列敘述何者正確?①除法令另有規定或事務所內部契約另 有約定外,工作底稿之所有權屬於會計師事務所 ②查核工作底稿之保管年限,自查核報告日起算不短於十年 ③查 核人員於查核工作底稿保管期限屆滿前,不得予以刪除或銷燬 ④財務報表之草稿或初步不完整看法之註記等,無須 列入工作底稿及彙整歸檔
- (A) ①②③④
- (B) 僅①③
- (C) 僅②③④
- (D) 僅①③④
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
6在某些情況下,查核人員之保密義務與溝通義務間之潛在衝突可能相當複雜,於此情況下,查核人員可能須考慮的處 理方式,下列何項最合適?
- (A) 尋求法律專家之協助
- (B) 對財務報表作適當調整
- (C) 了解查核人員所辨認不實表達發生之原因
- (D) 於當時情況下,判斷不實表達之金額大小及性質
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
7關於評估客戶內部控制系統之步驟,以下何者最不可能發生?①設計更有效證實測試 ②評估降低控制風險之成本效 益 ③比較控制測試結果與實際情況 ④取得對客戶內部控制系統之了解 ⑤初步評估控制風險 ⑥評估控制風險為 「高」 ⑦評估控制風險較低
- (A) →⑤→②→⑦
- (B) →⑤→②→③→⑦
- (C) →⑤→②→⑥→①
- (D) →⑤→②→③→⑥→①
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
8查核人員發現管理階層對會計估計所作判斷不合理導致財務報導不實表達時,下列敘述何者錯誤?
- (A) 出具查核報告時,應評估包括對受查者會計實務質性層面之考量
- (B) 法令可能限制查核人員與受查者之管理階層溝通某些不實表達
- (C) 若管理階層未予調整,查核人員應要求其將未更正不實表達列入客戶聲明書
- (D) 若管理階層未予調整,且情節重大,查核人員應向主管機關呈報
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
9假設其他情況不變,若將可接受不當接受風險由 10%降至 8%,則樣本量將:
- (A) 不變
- (B) 增加
- (C) 減少
- (D) 無法判定
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
10依據審計準則公報第 51 號,查核人員於規劃及執行查核工作時,應能適當應用重大性觀念。查核人員於訂定整體查 核策略時,首先應決定那一層級之重大性?
- (A) 財務報表整體重大性
- (B) 執行重大性
- (C) 特定交易類別、科目餘額或揭露事項重大性
- (D) 顯然微小之門檻
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
11董事會及經理人之管理哲學、經營風格,屬於內部控制制度組成要素的那一項?
- (A) 控制環境
- (B) 風險評估
- (C) 控制作業
- (D) 監督
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
12有關「審計抽樣」,下列敘述何項錯誤?

正解:(D)
本題附有逐題詳解,線上作答後即可看到。
13或有事項之查核程序,最不可能包括下列何項?取得包括或有事項之客戶聲明書

正解:(C)
本題附有逐題詳解,線上作答後即可看到。
14於查核股東權益時,查核人員通常採用證實測試之策略以回應所評估之財務報表重大不實表達風險之主要原因為何?

正解:(A)
本題附有逐題詳解,線上作答後即可看到。
15關於客戶請款的控制測試,下列何者錯誤?
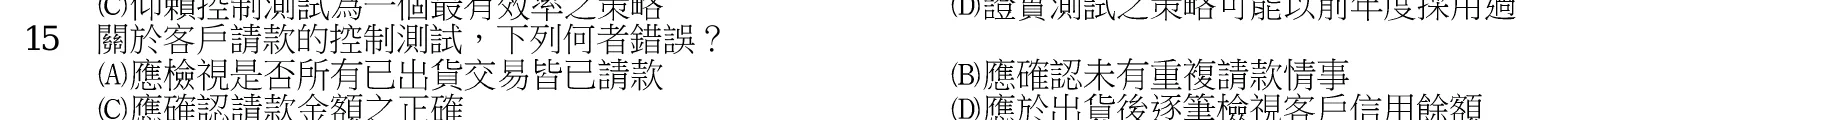
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
16下列何種分析逐年存貨週轉率的方法相對而言最有意義?
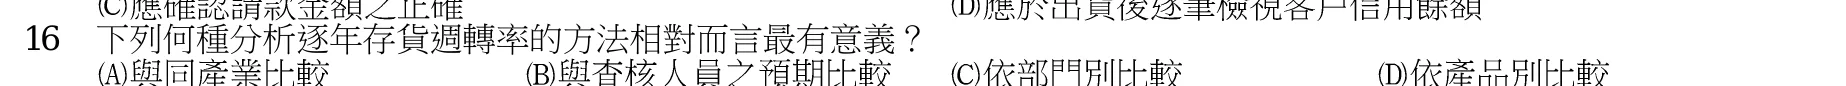
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
17審計權之法源為何?
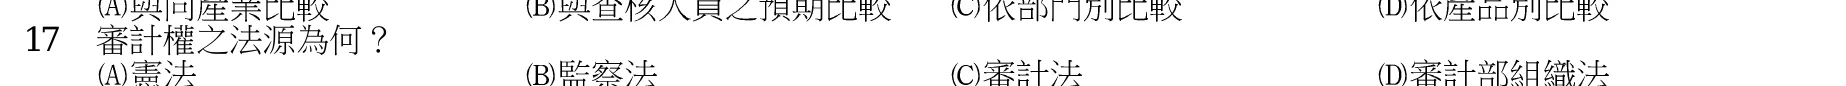
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
18當查核人員考慮內部稽核人員之教育程度及專業經驗時,是為了評估其何種特性?
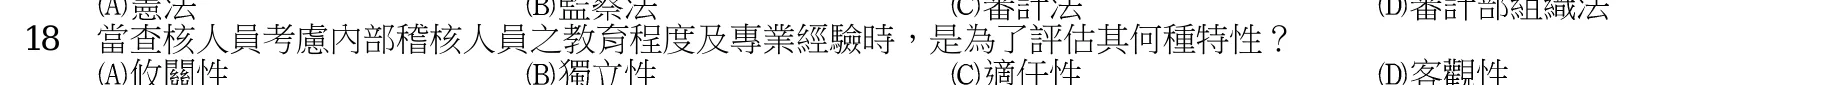
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
19查核人員評估內部稽核人員之適任性及客觀性時,可能考慮之資訊來源為何?①以前年度查核經驗對內部稽核職能之了解 ②內部稽核人員定期進修之紀錄 ③與有關管理階層之討論 ④其他單位對內部稽核工作品質之評估報告②③ ③④

正解:(D)
本題附有逐題詳解,線上作答後即可看到。
20以下何者非政府審計之範圍?(公營)事業審計
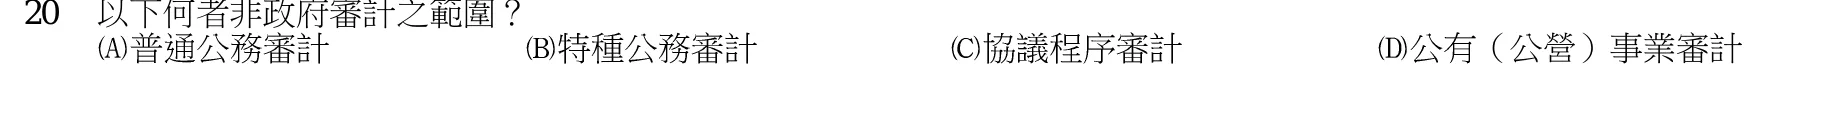
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
高普考 審計學概要 其他年度
- 112 年 普通考試 審計學概要(20 題)
- 111 年 普通考試 審計學概要(20 題)
- 110 年 普通考試 審計學概要(20 題)
- 109 年 普通考試 審計學概要(20 題)
- 108 年 普通考試 審計學概要(20 題)
- 107 年 普通考試 審計學概要(20 題)
- 106 年 普通考試 審計學概要(20 題)
- 105 年 普通考試 審計學概要(20 題)
- 104 年 普通考試 審計學概要(20 題)
- 102 年 普通考試 審計學概要(20 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。