高普考 111 年 高考三級 政府會計(會計組) 考古題與詳解
本卷共 25 題,其中 25 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1依政府會計觀念公報規定,下列何者不視為政府可掌握之資源?
- (A) 公營事業機構
- (B) 信託基金
- (C) 公務機關
- (D) 公立學校
正解:(B)
逐題詳解(免費試讀)
✅ (B) 信託基金的資源係政府基於受託人地位代為保管、依信託本旨運用,受益人並非政府,故不屬政府可掌握之資源。
❌ (A) 公營事業機構的資源由政府掌控並享有其權益。
❌ (C) 公務機關為政府組織本身,其資源當然由政府掌握。
❌ (D) 公立學校屬政府所設機構,其資源由政府掌握。
📚 出處:政府會計觀念公報—政府財務報導個體與可掌握資源。
2甲機關 X3 年度開徵 5,000,000 元稅課收入(實際收到 4,980,000 元),於年度終了帳上應收稅款餘額為 80,000 元(其中屬 X2 年開徵未收取部分為 50,000 元),備抵呆稅貸方餘額 500 元;另該機關採帳齡分析,來有系統推估備抵呆稅,當年度開徵之呆稅率 1%,前一年度之呆稅率為 2%,其餘部分之呆稅率為 3%,依中央政府普通公務單位會計制度之一致規定,該機關於 X3 年估列備抵呆稅時應為之會計分錄為何?
- (A) 借:稅課收入 1,500 元,貸:備抵呆稅-應收稅款 1,500 元
- (B) 借:稅課收入 1,000 元,貸:備抵呆稅-應收稅款 1,000 元
- (C) 借:稅課收入 500 元,貸:備抵呆稅-應收稅款 500 元
- (D) 借:稅課收入 1,400 元,貸:備抵呆稅-應收稅款 1,400 元
正解:(B)
逐題詳解(免費試讀)
✅ (B) X3 年開徵未收 5,000,000 − 4,980,000 = 20,000(1% = 200)、X2 年開徵 50,000(2% = 1,000)、其餘 10,000(3% = 300),應有備抵餘額 1,500;扣除既有貸方餘額 500,本年度提列 1,000。
❌ (A) 1,500 為應有餘額,未扣除既有備抵。
❌ (C) 500 為既有備抵餘額。
❌ (D) 1,400 與帳齡分析結果不符。
📚 出處:中央政府普通公務單位會計制度之一致規定—備抵呆稅之估列。
3依中央公共債務會計制度之規定,中央公共債務之主管機關及經理機關,分指下列何者?
- (A) 行政院及財政部
- (B) 中央銀行及財政部
- (C) 財政部及中央銀行
- (D) 金融監督管理委員會及中央銀行
正解:(C)
逐題詳解(免費試讀)
✅ (C) 中央公共債務之主管機關為財政部,經理機關為中央銀行。
❌ (A) 行政院為最高行政機關,非債務主管機關。
❌ (B) 兩者角色顛倒。
❌ (D) 金管會主管金融監理,非公共債務主管機關。
📚 出處:中央公共債務會計制度;公共債務法。
4依關稅徵課會計制度之規定,下列分類科目屬其所應設置者,計有幾項?①預算控制類 ②資產類 ③負債類 ④淨資產類 ⑤收入類 ⑥支出類 ⑦餘絀類
- (A) 4項
- (B) 5項
- (C) 6項
- (D) 7項
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
5依政府會計觀念公報規定,政府會計報告宜提供何種資訊,以顯示其跨期間公平性?①年度收入是否足以支應年度支出之資訊 ②施政計畫之成本效益分析 ③政府債務之舉借情形及未來償付到期債務之能力
- (A) 僅①②
- (B) 僅①③
- (C) 僅②③
- (D) ①②③
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
6依中央政府普通公務單位會計制度之一致規定,下列資產之第三級會計科目,何者未設置抵銷科目?①收藏品及傳承資產 ②購建中固定資產 ③無形資產
- (A) 僅②
- (B) 僅①②
- (C) 僅①③
- (D) ①②③
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
7依中央政府普通公務單位會計制度之一致規定,下列關於固定資產會計處理之敘述,何者正確?
- (A) 甲機關帳列土地成本 200 萬元,X1 年 7 月 1 日依土地公告地價 450 萬元辦理增值,分錄為借:土地 250 萬元,貸:不動產重估增值 250 萬元
- (B) 乙機關租用全新影印機 1 部,租期自 X1 年 4 月 1 日至 X5 年 12 月 31 日,每 1 年租金 2 萬元,乙機關 X1 年應作分錄,為借:業務支出 2 萬元,貸:公庫撥入數 2 萬元
- (C) 丙機關 X1 年 7 月 1 日以轎車 1 輛(帳面金額 20 萬元)與丁機關交換客貨二用車 1 輛(公允價值 25 萬元),丙機關有財產交易利益 5 萬元
- (D) 丁機關 X1 年 5 月 15 日收到某企業捐贈的中型交通車 1 輛 180 萬元,分錄為借:交通及運輸設備 180 萬元,貸:資產負債淨額 180 萬元
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
8依國有財產會計制度之規定,以編造國有財產增減結存表為主要目的而設之帳簿,係指何者?
- (A) 序時帳簿
- (B) 總分類帳簿
- (C) 明細分類帳簿
- (D) 備查簿
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
9依中央政府普通公務單位會計制度之一致規定,甲機關發生實驗室廢氣外洩污染事件,面臨當地民眾索賠,可能認列負債準備 50 萬元,於年度終了時重新進行評估,賠償金額較原估計擴大,再增加認列負債準備 30 萬元,後經機關與民眾達成賠償共識,並由甲機關支付 90 萬元,其實際支付賠償金額與以前年度帳列負債準備之差額 10 萬元應如何認列?
- (A) 不予認列
- (B) 資產負債淨額
- (C) 其他獎補捐助
- (D) 其他支出
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
10依內地稅徵課會計制度之規定,下列關於內地稅徵課會計之敘述,何者正確?
- (A) 會計業務之處理,依該制度規定辦理,其未規定者,依相關法令規定辦理
- (B) 會計業務之範圍,包括一切法定之稅捐
- (C) 會計年度之結束期間,依預算法規定辦理
- (D) 會計制度依會計法第 18 條規定訂定
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
11依政府會計準則公報規定,下列何者非採用權責發生基礎編製財務報表?
- (A) 公庫出納會計
- (B) 普通公務單位會計
- (C) 中央公共債務會計
- (D) 特別收入基金會計
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
12依政府會計準則公報及中央政府普通公務單位會計制度之一致規定,下列關於無形資產會計處理之敘述,何者正確?①機關自行開發之電腦軟體,因可明確計算投入之開發設計成本,且可使用數年,故在發展階段可將投入的成本以「發展中之無形資產」認列,俟完成上線使用後轉為無形資產 ②目前尚未就無形資產之會計處理制定公報,故取得權利、電腦軟體等應以支出科目列帳③機關為拍攝宣傳影片,向某音樂公司買入數首音樂播放權,製播完成後,因發生版權爭議,致發生爭議處理費用,因尚未公開播映該宣傳影片,故爭議處理費用應予資本化
- (A) 僅③
- (B) 僅①③
- (C) 僅②③
- (D) ①②③
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
13公務機關執行各項屬週期性支出者,應認列支出之時點為何?①支付義務已發生時 ②支付金額能可靠衡量時 ③支付時
- (A) 僅①
- (B) 僅③
- (C) 僅①②
- (D) 僅①③
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
14甲機關 109 年 2 月 7 日收到臺北自來水事業處繳費通知單,應繳總金額 2 萬元,並載明收費之計費期間為 108 年 12 月 1 日至 109 年 1 月 31 日,繳付期限為 109 年 2 月 14 日,並於 109 年 2 月10 日繳付,則甲機關於何時認列支出?
- (A) 於 109 年 2 月 7 日全數認列
- (B) 於 109 年 2 月 10 日全數認列
- (C) 於 109 年 2 月 14 日全數認列
- (D) 於 108 年底認列半數、於 109 年 1 月底認列半數
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
15中央政府各機關辦理決算後,行政院與審計機關各依權責辦理查核修正支出,依中央政府普通公務單位會計制度之一致規定,下列何項修正支出交易事項所作之會計分錄二者相同:
- (A) 減列支出實現數改列應付數
- (B) 減列支出實現數改列歲出保留數
- (C) 減列應付數
- (D) 減列支出實現數改列賸餘繳庫數
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
16依中央政府普通公務單位會計制度之一致規定,Z 公司(甲機關 100%持有)配合政府民營化政策,於 X1 年度將核心資產以作價入股方式,與民間合組 Q 公司繼續辦理原有營業項目。Z 公司作價投資之資產帳面價值 1 億元,取得新公司 27%股權(270 萬股,每股面額 10 元)及現金 9,000萬元。完成作價投資事宜後,Z 公司於 X3 年度完成辦理解散清算,已無負債,賸餘財產全數移交甲機關。下列關於甲機關之敘述,何者錯誤?
- (A) 應認列財產交易利益 9,000 萬元
- (B) 因本交易 X1 年底之「採權益法投資之評價調整」科目金額會有所增減
- (C) 應於 Z 公司完成解散清算時,認列投資損益
- (D) 應於接收 Z 公司財產後,對新公司之投資,仍應帳列「採權益法之投資」
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
17(本題題幹與選項都在圖上,請見下圖作答)
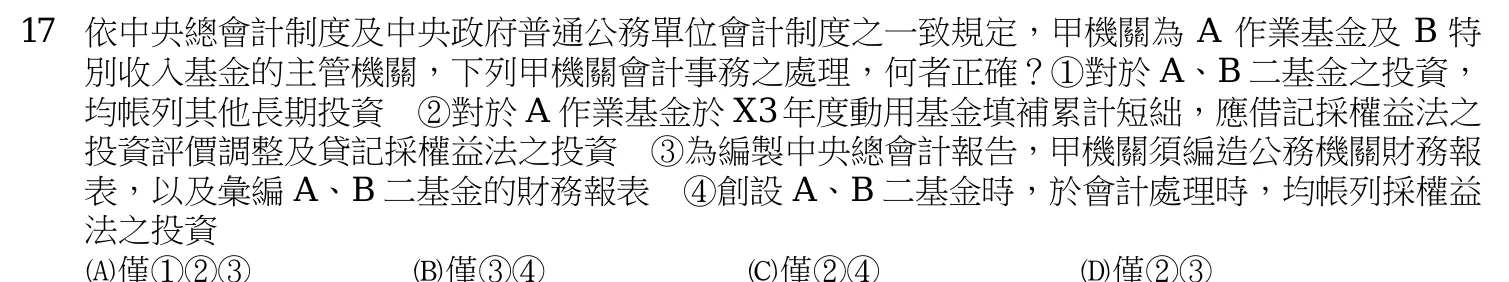
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
18依政府會計準則公報規定,下列有關負債準備及或有負債之敘述何者正確?
- (A) 政府因過去事件產生之現時法定義務,需要流出資源予以清償的可能性不高,應揭露或有負債
- (B) 政府因過去事件產生之可能法定義務,需要流出資源予以清償的可能性極小,應揭露或有負債
- (C) 政府因過去事件產生之現時法定義務,其很有可能需要流出資源予以清償,清償金額能可靠衡量,應認列負債準備
- (D) 政府因過去事件產生之可能法定義務,清償金額能可靠衡量時,應認列負債準備
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
19甲機關 X9 年 1 月 1 日預計撥入數科目餘額為$1,050,000,X9 年 5 月核准動支第一預備金$100,000、第二預備金$250,000 及子女教育補助費$50,000,截至 X9 年 6 月底已分配之預算總額為$900,000,請計算截至 X9 年 6 月底未分配預算總額為何?
- (A) $150,000
- (B) $400,000
- (C) $450,000
- (D) $550,000
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
20新冠肺炎(COVID-19)全球蔓延,甲機關 X9 年 1 月 20 日宣布啟動國際人道救援,將援贈友邦各國醫療級口罩,預估金額介於$1,300,000 至$1,800,000 之間,最可能金額為$1,500,000,依政府會計準則公報規定,甲機關 X9 年 1 月 20 日應認列之負債準備為何?
- (A) $0
- (B) $1,300,000
- (C) $1,500,000
- (D) $1,800,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
21有關中央總會計制度之敘述,下列何者錯誤?
- (A) 公務機關之會計報告,包含普通公務單位會計之財務報表及特種公務會計應彙入總會計之財務資訊
- (B) 中央總會計事務之範圍係將各級政府所屬公務機關及各特種基金之會計報告等資料彙編而為綜合之報告
- (C) 採用之會計基礎為財務報表附註事項
- (D) 特種基金財務報表,係彙總特種基金之財務報表資訊,並分為營業部分及非營業部分
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
22甲機關公務車於 107 年 10 月 1 日撞壞民宅大門與圍牆,經參採維修廠商報價於年底估計須支付民眾修復費用 20 萬元,嗣經調解於 107 年 12 月 31 日判定由該機關賠償民眾 18 萬元,依保險契約規定保險公司同時確定可理賠 16 萬元,且於 108 年 5 月才會完成收付賠償給付及保險理賠,則於 107 年底與本交易有關之未結帳帳載餘額何者正確?
- (A) 其他獎補捐助 20 萬元
- (B) 其他收入 16 萬元
- (C) 罰款及賠償收入 18 萬元
- (D) 應付帳款 18 萬元
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
23審計機關查核甲機關年度單位決算時,發現其應收帳款餘額,部分係以前年度行政裁罰案件產生,已超過行政程序法規定公法請求權時效,故應辦理註銷,依中央政府普通公務單位會計制度之一致規定,審計機關辦理修正時應為之會計分錄為何?
- (A) 借:罰款及賠償收入,貸:應收帳款
- (B) 借:公庫撥入數,貸:應收帳款
- (C) 借:繳付公庫數,貸:應收帳款
- (D) 借:資產負債淨額,貸:應收帳款
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
24依內地稅徵課會計制度之規定,其原始憑證不包括下列何者?
- (A) 預算分配表
- (B) 付款憑單
- (C) 代收稅款日報表
- (D) 稅款退還清單
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
25依中央政府普通公務單位會計制度之一致規定,下列關於土地交易之敘述,何者正確?
- (A) 甲機關管有土地 1 筆,已無須公用,移由財政部國有財產署接管,其分錄為按帳面金額借記財產交易損失及貸記土地
- (B) 乙機關管有土地 1 筆,帳列金額為最近一次公告地價 600 萬元,因地方政府需用土地而遭徵收,徵收價款係按公告現值加 4 成,因此乙機關應先按公告現值辦理重估增值,再計算土地處分利益
- (C) 丙機關管有土地 1 筆,因土地重劃之故變更為學校用地,經協調後,以帳面金額作價移轉予某國立大學,丙機關須減少資產負債淨額
- (D) 丁機關以土地 1 筆作價投資一上市之民間企業,並取得該企業 10%股權,丁機關直接以土地之帳面金額認列為取得投資之成本,其取得成本與按投資比例計算被投資企業業主權益金額間之差額,應認列為投資權益調整
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
高普考 政府會計(會計組) 其他年度
- 115 年 高考三級 政府會計(會計組)(25 題)
- 114 年 高考三級 政府會計(會計組)(25 題)
- 113 年 高考三級 政府會計(會計組)(25 題)
- 112 年 高考三級 政府會計(會計組)(25 題)
- 110 年 高考三級 政府會計(會計組)(25 題)
- 109 年 高考三級 政府會計(會計組)(25 題)
- 108 年 高考三級 政府會計(會計組)(25 題)
- 107 年 高考三級 政府會計(會計組)(25 題)
- 106 年 高考三級 政府會計(會計組)(25 題)
- 105 年 高考三級 政府會計(會計組)(25 題)
- 104 年 高考三級 政府會計(會計組)(25 題)
- 103 年 高考三級 政府會計(會計組)(25 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。