地方特考 103 年 三等 中級會計學 考古題與詳解
本卷共 20 題,其中 20 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1嘉南公司與中華租賃公司簽訂租賃合約,自 2013 年 1 月 1 日起租用機器一部,租期 15 年,每年底付租 金$300,000,租期屆滿時,嘉南公司得以$50,000 的價格承購。嘉南公司針對此項機器設備採用營業租賃 方式認列,其違反下列何種資訊品質特性或原則?
- (A) 時效性
- (B) 中立性
- (C) 完整性
- (D) 忠實表述
正解:(D)
逐題詳解(免費試讀)
✅ (D) 租期 15 年且期末有廉價承購選擇權,實質已移轉與資產所有權有關的風險與報酬,應列為融資租賃;列為營業租賃即未依交易的經濟實質表達,違反忠實表述(實質重於形式)。
❌ (A) 時效性指資訊及時提供,與分類是否正確無關。
❌ (B) 中立性指不偏頗地選擇與表達資訊。
❌ (C) 完整性指資訊未有遺漏。
📚 出處:忠實表述與實質重於形式;融資租賃的判斷指標
2威立公司 2013 年底財務狀況表中的流動資產包括:現金$700,000,應收帳款淨額$1,200,000,存貨$600,000。經 分析現金,包含一筆指定用途之 3 年後汰換設備基金$300,000;應收帳款中包括賒銷所產生的應收帳款 $960,000,備抵壞帳$20,000,及對承銷人的應收帳款$260,000,該款係寄銷品之售價,成本為$200,000, 期末尚未出售,仍放置於承銷人處,故未列入威立公司期末存貨中。試問威立公司 2013 年底正確之流動 資產總額應為若干?
- (A) $2,140,000
- (B) $2,300,000
- (C) $2,440,000
- (D) $2,700,000
正解:(A)
逐題詳解(免費試讀)
✅ (A) 現金應扣除 3 年後汰換設備基金 300,000(非流動)=400,000;寄銷品尚未出售,不得認列應收帳款 260,000,應收帳款=960,000−20,000=940,000,並將寄銷品成本 200,000 併入存貨=800,000。合計 400,000+940,000+800,000=2,140,000。
❌ (B) 2,300,000 未把寄銷品的應收帳款沖回。
❌ (C) 2,440,000 未扣除指定用途基金。
❌ (D) 2,700,000 為未經調整的原列金額。
📚 出處:流動資產的分類;寄銷品的收入認列
3美晶電子將與客戶的應收帳款$600,000,以有限追索權方式出售給萬大銀行,並保證移轉的應收帳款最少 可收現$500,000,3 個月內可收現完畢,萬大銀行負責向客戶收款,同時不得轉售該應收帳款。萬大銀行 向美晶電子收取應收帳款總額 2%作為手續費,美晶電子取得現金$588,000,保證負債的公允價值為 $36,000。美晶電子於移轉應收帳款的紀錄中應認列的損益為:
- (A) 損失$72,000
- (B) 利益$12,000
- (C) 損失$12,000
- (D) 損失$48,000
正解:(D)
逐題詳解(免費試讀)
✅ (D) 移轉損失=應收帳款帳面 600,000−取得現金 588,000+保證負債公允價值 36,000=48,000。
❌ (A) 72,000 重複計算了手續費或保證負債。
❌ (B) 本交易產生損失而非利益。
❌ (C) 12,000 僅為手續費,未計入保證負債。
📚 出處:應收帳款移轉(附追索權出售)的除列
4茗家公司期末原料成本$425,000,重置成本$500,000;期末在製品 5,000 件,成本$600,000,估計至完工 尚需投入成本$175,000;期末製成品 4,000 件,成本$620,000。產品每件售價$170,銷售費用預計為售價 的 10%。試問茗家公司期末存貨金額為:
- (A) $1,627,000
- (B) $1,637,000
- (C) $1,645,000
- (D) $1,702,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
5王子公司於 2010 年初購入設備,成本$800,000,估計可用 8 年,無殘值,採直線法提列折舊。王子公司 於 2013 年初發現耐用年限僅剩 3 年,估計有殘值為$20,000。2014 年 7 月 1 日王子公司以$300,000 出售 該設備,則出售損益為:
- (A) 損失$40,000
- (B) 損失$85,000
- (C) 利得$50,000
- (D) 利得$40,000
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
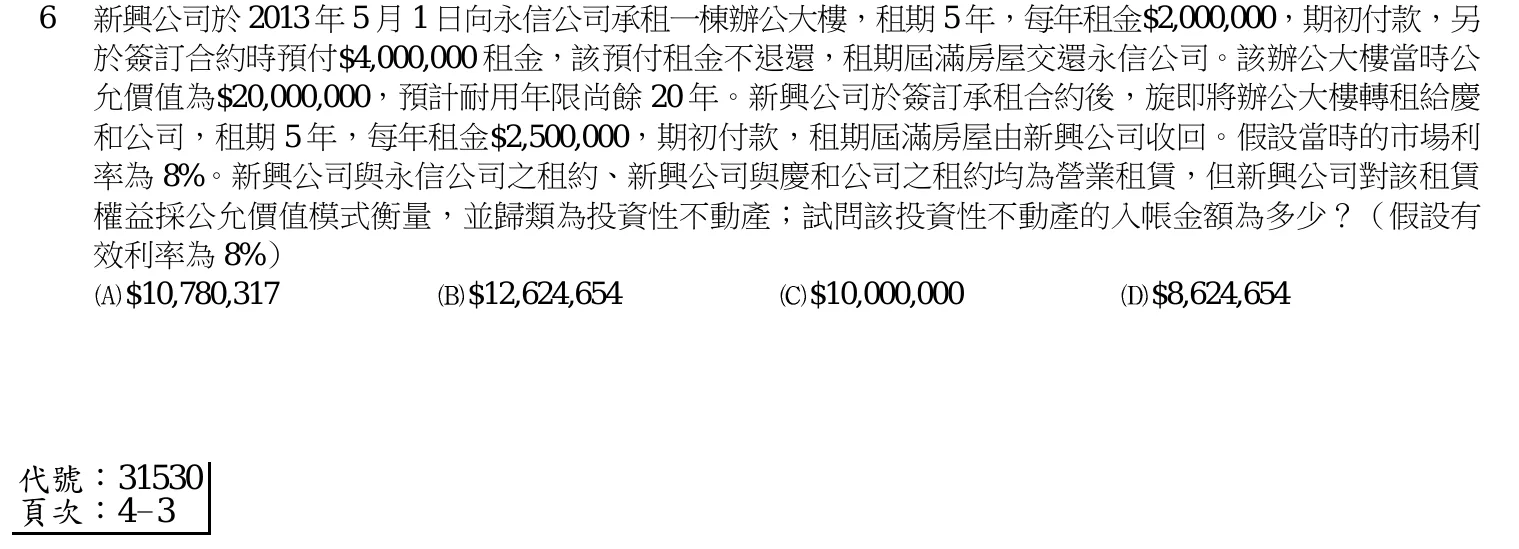
6新興公司於 2013 年 5 月 1 日向永信公司承租一棟辦公大樓,租期 5 年,每年租金$2,000,000,期初付款,另於簽訂合約時預付$4,000,000 租金,該預付租金不退還,租期屆滿房屋交還永信公司。該辦公大樓當時公允價值為$20,000,000,預計耐用年限尚餘 20 年。新興公司於簽訂承租合約後,旋即將辦公大樓轉租給慶和公司,租期 5 年,每年租金$2,500,000,期初付款,租期屆滿房屋由新興公司收回。假設當時的市場利率為 8%。新興公司與永信公司之租約、新興公司與慶和公司之租約均為營業租賃,但新興公司對該租賃權益採公允價值模式衡量,並歸類為投資性不動產;試問該投資性不動產的入帳金額為多少?(假設有效利率為 8%)$10,780,317 $12,624,654 $10,000,000 $8,624,654
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
7挺好公司 2013 年 12 月 31 日相關負債餘額如下: 應付帳款 $600,000 應付票據,2014年6月1日到期 1,000,000 應付費用 200,000 遞延所得稅負債 300,000 負債準備 800,000 應付公司債,2016年9月1日到期 2,000,000 上述負債準備為估列之訴訟損失,預估損失金額在$800,000 至$2,000,000 之間,且於 2014 年 3 月可以確 定;因折舊所產生之遞延所得稅負債預估於 2015 年間迴轉。挺好公司 2013 年 12 月 31 日財務報表中, 流動負債之合計數為何?
- (A) $1,100,000
- (B) $1,600,000
- (C) $1,800,000
- (D) $2,600,000
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
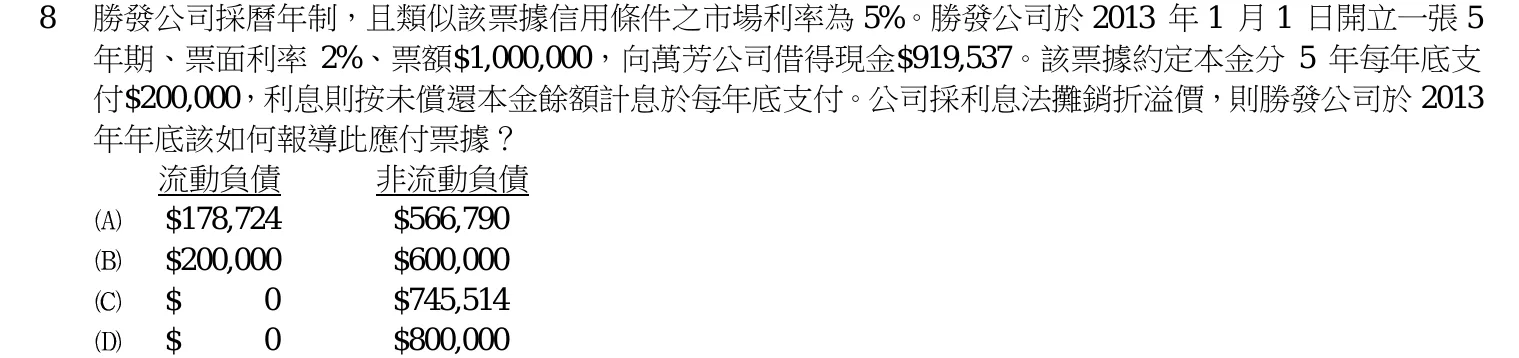
8勝發公司採曆年制,且類似該票據信用條件之市場利率為 5%。勝發公司於 2013 年 1 月 1 日開立一張 5年期、票面利率 2%、票額$1,000,000,向萬芳公司借得現金$919,537。該票據約定本金分 5 年每年底支付$200,000,利息則按未償還本金餘額計息於每年底支付。公司採利息法攤銷折溢價,則勝發公司於 2013年年底該如何報導此應付票據?流動負債 非流動負債$178,724 $566,790$200,000 $600,000$ 0 $745,514$ 0 $800,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
9長安公司於 2013 年 1 月 1 日以$550,000(不含交易成本$1,150)發行可買回公司債,長安公司得自 2014 年 12 月 31 日起,以$500,000(另加應計利息)買回該公司債。發行時經評價之結果,嵌入式之買回權資 產的公允價值為$25,000。公司認為買回權與公司債兩者經濟特性及風險並未緊密關聯。因此決定單獨認 列嵌入式衍生工具,並對公司債採用攤銷後成本法。則 2013 年 1 月 1 日公司債之帳面金額為:
- (A) $575,000
- (B) $550,000
- (C) $500,000
- (D) $573,850
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
10景華公司於 2013 年 1 月 1 日給與 50 位員工各 100 單位的認股權,員工必須繼續服務 3 年,3 年屆滿後 即可行使權益,每一單位認股權可按每股$60 的價格認購景華公司普通股 1 股,期限 5 年。景華公司採 用選擇權定價模式估計每一認股權的公允價值為$45。第 1 年底,有 2 位員工離職,公司估計至第 3 年年 底共有 6 位員工離職。第 2 年底,有 4 位員工離職,在考慮可能離職率後,公司估計至第 3 年年底共有 12 位員工離職,未能取得其認股權,則景華公司第 2 年認列之薪資費用若干?
- (A) $48,000
- (B) $40,000
- (C) $42,000
- (D) $66,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
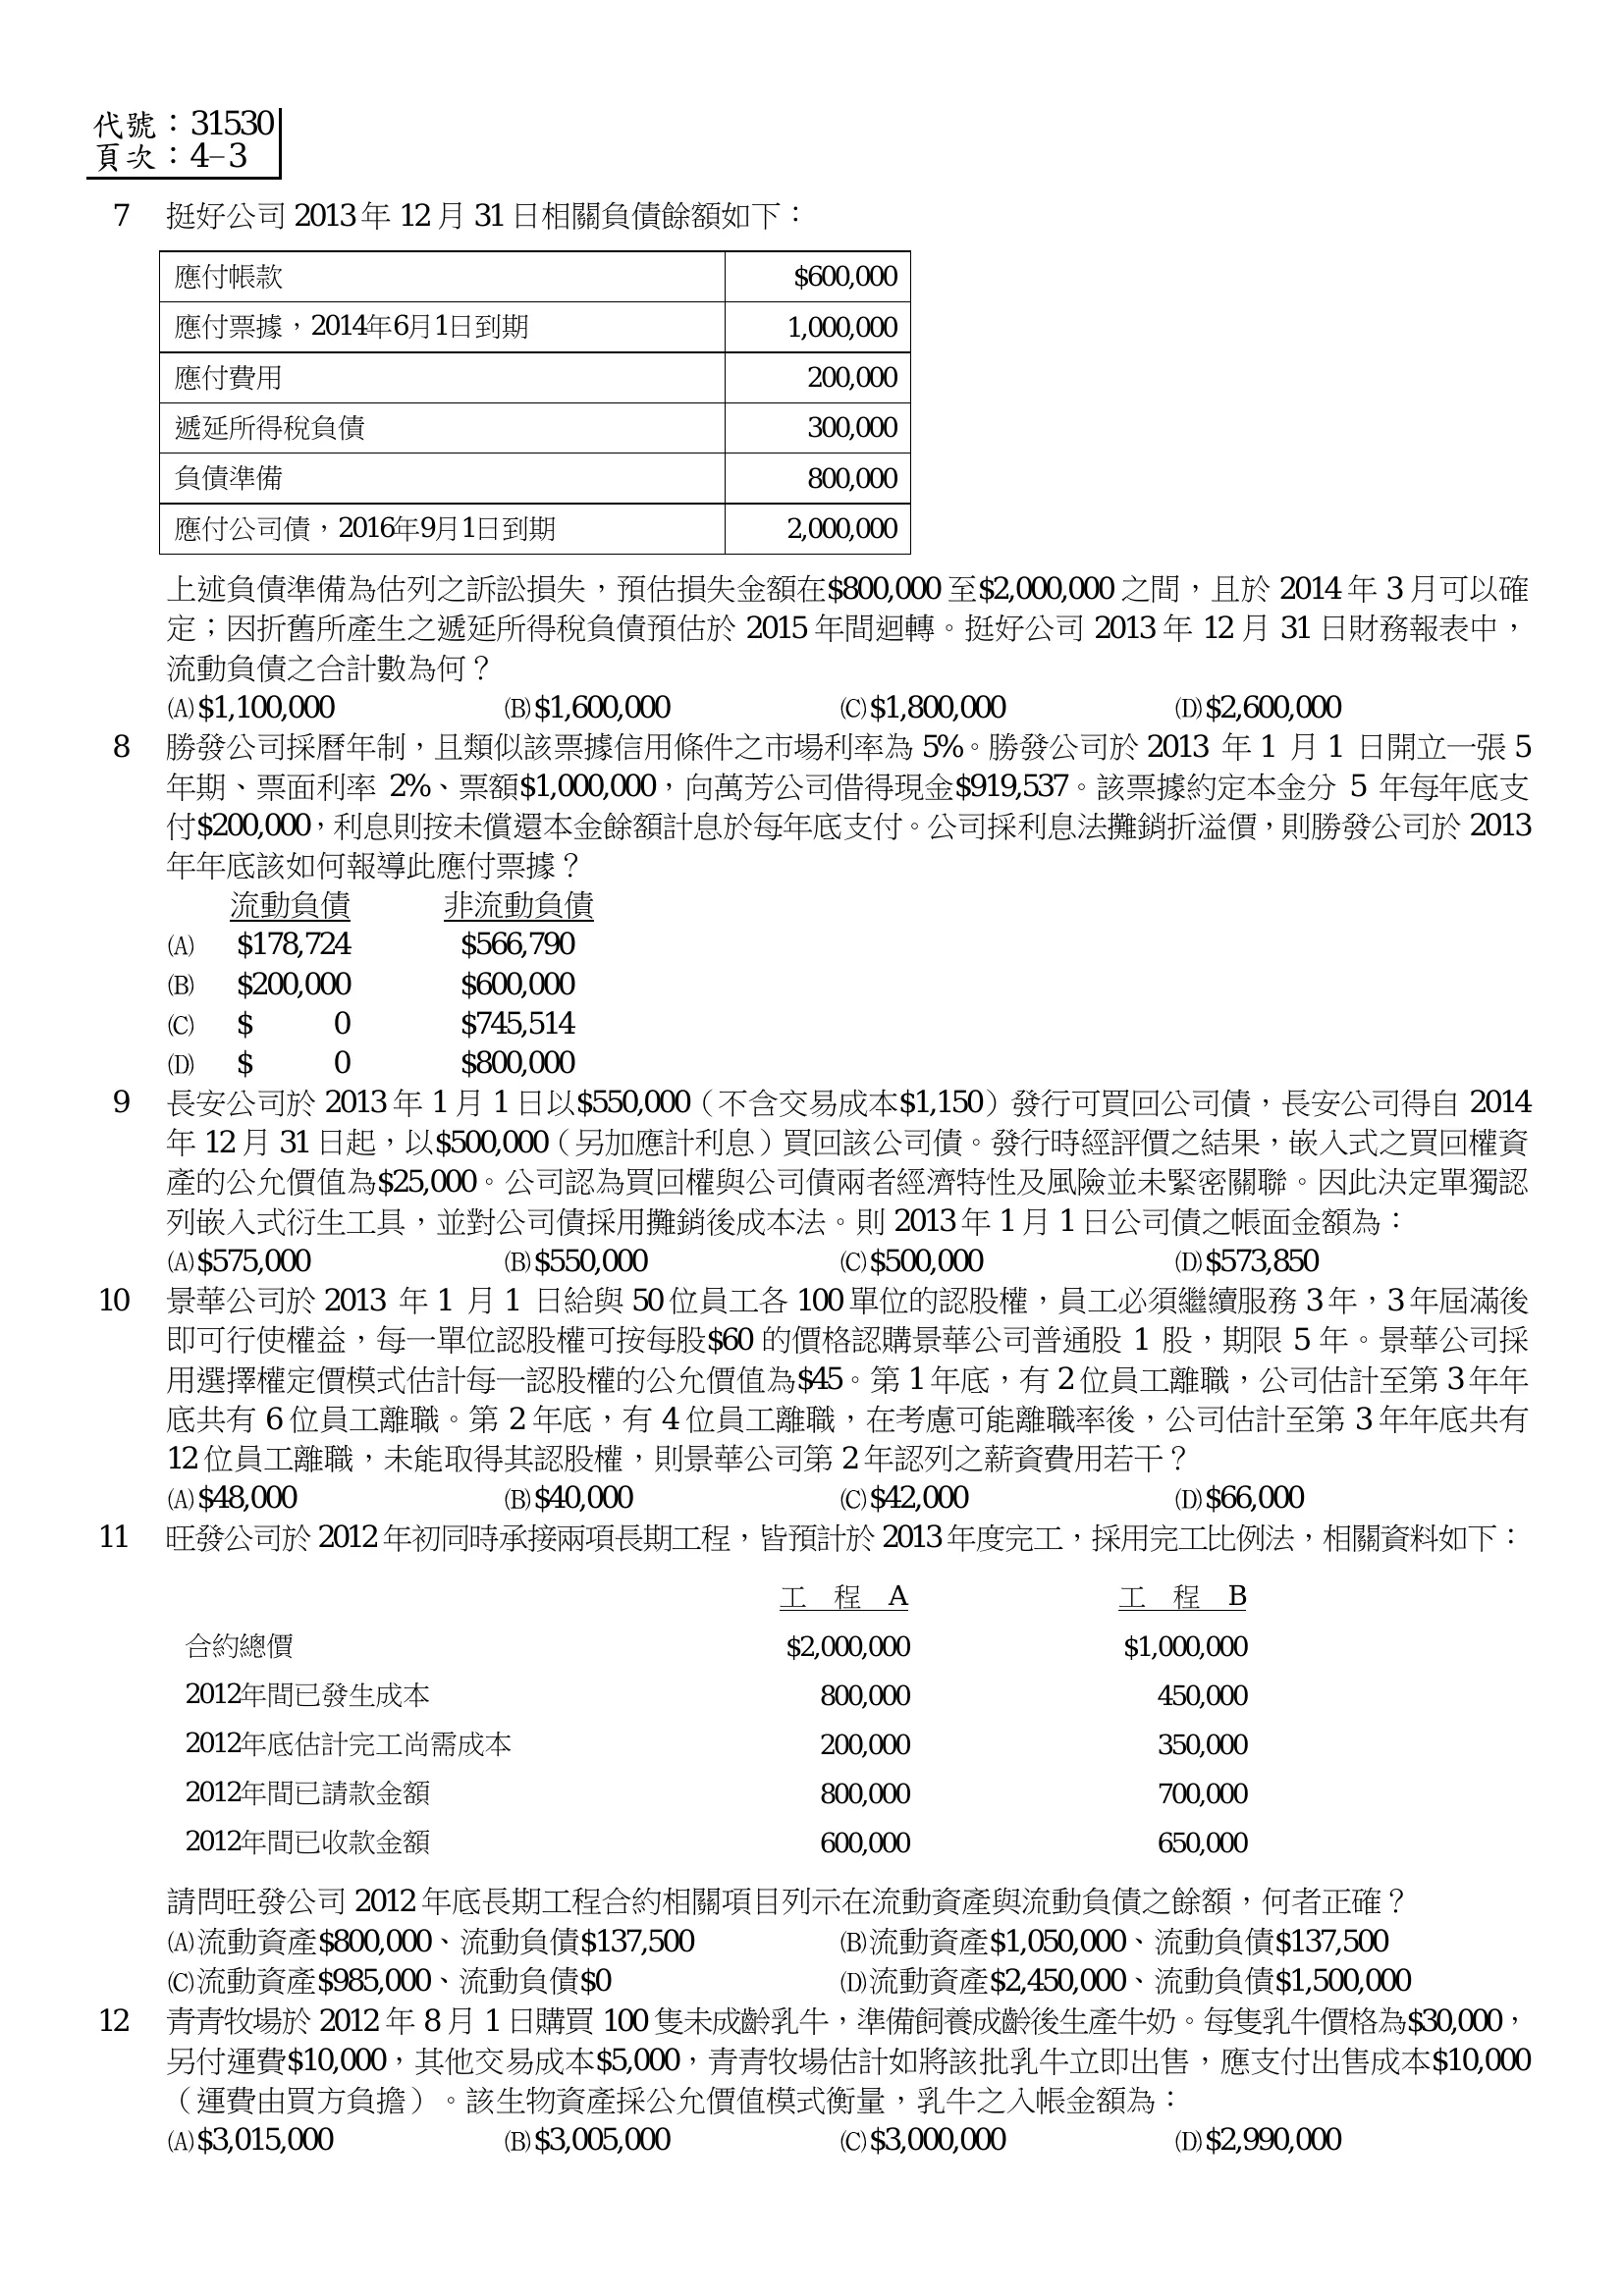
11旺發公司於 2012 年初同時承接兩項長期工程,皆預計於 2013 年度完工,採用完工比例法,相關資料如下:工 程 A 工 程 B合約總價 $2,000,000 $1,000,0002012年間已發生成本 800,000 450,0002012年底估計完工尚需成本 200,000 350,0002012年間已請款金額 800,000 700,0002012年間已收款金額 600,000 650,000請問旺發公司 2012 年底長期工程合約相關項目列示在流動資產與流動負債之餘額,何者正確?流動資產$800,000、流動負債$137,500 流動資產$1,050,000、流動負債$137,500流動資產$985,000、流動負債$0 流動資產$2,450,000、流動負債$1,500,000
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
12青青牧場於 2012 年 8 月 1 日購買 100 隻未成齡乳牛,準備飼養成齡後生產牛奶。每隻乳牛價格為$30,000, 另付運費$10,000,其他交易成本$5,000,青青牧場估計如將該批乳牛立即出售,應支付出售成本$10,000 (運費由買方負擔)。該生物資產採公允價值模式衡量,乳牛之入帳金額為:
- (A) $3,015,000
- (B) $3,005,000
- (C) $3,000,000
- (D) $2,990,000
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
13喜洋洋海運公司之會計主管將其運送貨物之貨櫃輪列為固定資產,總經理甚為不悅,表示該貨櫃輪明明 在海上航行,不可能固定不動,如固定,則喜洋洋將虧損連連,會計主管將無年終獎金可發。依商業會 計法之規定,下列敘述何者正確?
- (A) 應要求該海運公司將貨櫃輪列為固定資產
- (B) 容許該海運公司將貨櫃輪列為流動資產
- (C) 容許該海運公司得將散裝輪列為固定資產或流動資產,視該公司的接單情況而定
- (D) 該海運公司究將輪船列為固定資產或流動資產,由該公司總經理依職權決定
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
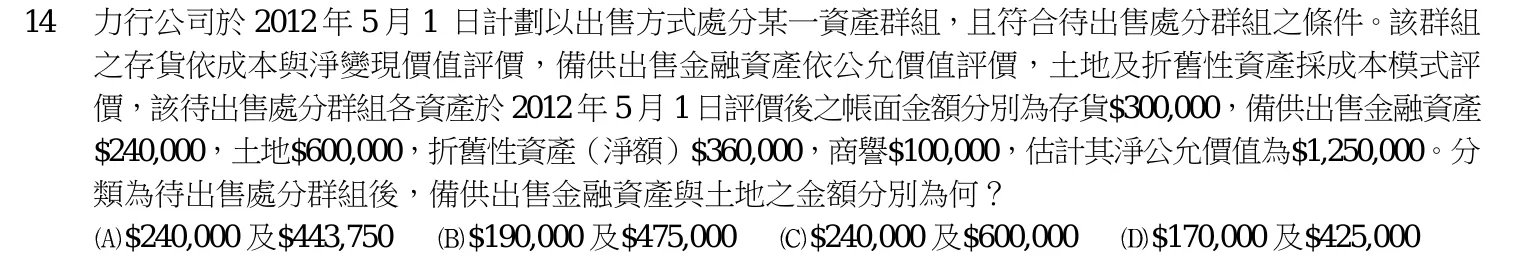
14力行公司於 2012 年 5 月 1 日計劃以出售方式處分某一資產群組,且符合待出售處分群組之條件。該群組之存貨依成本與淨變現價值評價,備供出售金融資產依公允價值評價,土地及折舊性資產採成本模式評價,該待出售處分群組各資產於 2012 年 5 月 1 日評價後之帳面金額分別為存貨$300,000,備供出售金融資產$240,000,土地$600,000,折舊性資產(淨額)$360,000,商譽$100,000,估計其淨公允價值為$1,250,000。分類為待出售處分群組後,備供出售金融資產與土地之金額分別為何?$240,000 及$443,750 $190,000 及$475,000 $240,000 及$600,000 $170,000 及$425,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
15永承公司 2013 年底調整後結帳前分類帳下列科目之餘額為: 銷貨收入 $500,000 銷貨退回 $5,000 銷貨佣金 30,000 銷貨運費 20,000 進貨折扣 5,000 顧客未享折扣 5,000 進貨 450,000 進貨佣金 32,500 進貨運費 72,500 存貨 50,000 應收帳款 60,000 2013 年底存貨及應收帳款金額均較年初成長 20%。永承公司之營業週期約為:(1 年以 360 天計算)
- (A) 40 天
- (B) 37 天
- (C) 77 天
- (D) 67 天
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
16成功公司 2013 年現金流量的相關資訊如下:購買辦公大樓$1,500 萬,購買庫藏股票$400 萬,支付利息 $500 萬,收到現金股利$150 萬,購買金寶公司股票$450 萬,借款給大鎮公司$250 萬,購買專利權$250 萬。試問成功公司 2013 年投資活動之淨現金流出為何?
- (A) $2,100 萬
- (B) $2,450 萬
- (C) $2,500 萬
- (D) $2,600 萬
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
17甲公司被控使用劣質之低價原料生產食品,對顧客造成傷害。根據甲公司的律師意見,該公司可能敗訴, 而敗訴的賠償費用約在$100,000,000 到$300,000,000 之間,最可能的賠償金額為$200,000,000。根據以上 資訊,甲公司應:
- (A) 揭露相關之或有負債$100,000,000~$300,000,000
- (B) 認列負債準備$200,000,000,不需揭露任何額外數額
- (C) 認列負債準備$200,000,000,且揭露額外的或有負債$100,000,000
- (D) 認列負債準備$300,000,000
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
18甲公司於 20X1 年初以每股$30 買入乙公司有表決權的普通股 200,000 股,占乙公司流通在外股數的 40%, 當時乙公司的股東權益為$20,000,000。甲公司於投資當年收到現金股利$800,000。20X1 年度乙公司的帳 列盈餘為$3,000,000,乙公司亦有 10%累積特別股$5,000,000 流通在外,12 月 31 日乙公司股票每股市價 為$40,則 20X1 年底甲公司長期股權投資餘額為:
- (A) $6,000,000
- (B) $6,200,000
- (C) $8,000,000
- (D) $9,000,000
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
19甲公司於 20X1 年底之外幣應收帳款有未實現兌換利益$575,000,下列敘述何者正確?
- (A) 屬暫時性差異,須認列遞延所得稅負債
- (B) 屬暫時性差異,須認列遞延所得稅資產
- (C) 屬永久性差異,須認列遞延所得稅負債
- (D) 屬永久性差異,須認列遞延所得稅資產
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
20甲公司 3 月底編製之銀行調節表摘要如下:銀行對帳單餘額$78,600,銀行代收票據$9,300,未兌現支票 $32,600,在途存款$7,800,銀行手續費$100,客戶支票$10,680 因存款不足遭退票,試問甲公司帳載餘額 在調整前應為:
- (A) $39,680
- (B) $53,900
- (C) $55,280
- (D) $120,480
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
地方特考 中級會計學 其他年度
- 114 年 三等 中級會計學(20 題)
- 113 年 三等 中級會計學(20 題)
- 112 年 三等 中級會計學(20 題)
- 111 年 三等 中級會計學(20 題)
- 110 年 三等 中級會計學(20 題)
- 109 年 三等 中級會計學(20 題)
- 108 年 三等 中級會計學(20 題)
- 107 年 三等 中級會計學(20 題)
- 106 年 三等 中級會計學(20 題)
- 105 年 三等 中級會計學(20 題)
- 104 年 三等 中級會計學(20 題)
- 102 年 三等 中級會計學(20 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。