高普考 103 年 高考三級 中級會計學 考古題與詳解
本卷共 20 題,其中 16 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1美華公司 X1 年 10 月 1 日因海水倒灌,造成倉庫淹水,存貨損壞嚴重,依會計資料顯示 X1 年 1 月 1 日存貨金額為$70,000,在 X1 年 1 月 1 日至 9 月 30 日之進貨成本為$450,000,銷貨收入為$400,000。 若美華公司之銷貨毛利率約為 30%,水災後之存貨價值為$40,000,但自保險理賠中,獲得損失總金 額 80%的現金,試問下列選項何者正確?
- (A) 美華公司得認列因水災造成之非常損失$200,000
- (B) 美華公司 X1 年前三季之銷貨成本為$320,000
- (C) 美華公司 X1 年因水災所造成之淨損失金額為$40,000
- (D) 美華公司 X1 年災害發生前之存貨成本為$170,000
正解:(C)
逐題詳解(免費試讀)
✅ (C) 銷貨成本 = 400,000 × 70% = 280,000,災前存貨 = 70,000 + 450,000 − 280,000 = 240,000,損失 200,000,理賠 160,000,淨損失 40,000。
❌ (A) 現行準則已無非常損失項目,且 200,000 未扣除理賠。
❌ (B) 銷貨成本應為 280,000。
❌ (D) 災前存貨成本為 240,000。
📚 出處:會計學-毛利率法推估存貨。
2財務報表使用者從下列那二張財務報表中,可以直接找到當期折舊費用的總金額,而不需額外計算 或查閱附註?
- (A) 依性質分類之綜合損益表;按直接法編製之現金流量表
- (B) 依性質分類之綜合損益表;按間接法編製之現金流量表
- (C) 依功能分類之綜合損益表;按直接法編製之現金流量表
- (D) 依功能分類之綜合損益表;按間接法編製之現金流量表
正解:(B)
逐題詳解(免費試讀)
✅ (B) 依性質分類的綜合損益表會單獨列示折舊及攤銷費用;間接法現金流量表則在淨利調整項中直接列出折舊。
❌ (A) 直接法只列示現金收付,不出現折舊。
❌ (C) 依功能分類者將折舊併入銷貨成本或營業費用。
❌ (D) 依功能分類的損益表同樣看不到折舊總額。
📚 出處:國際會計準則第 1 號、第 7 號。
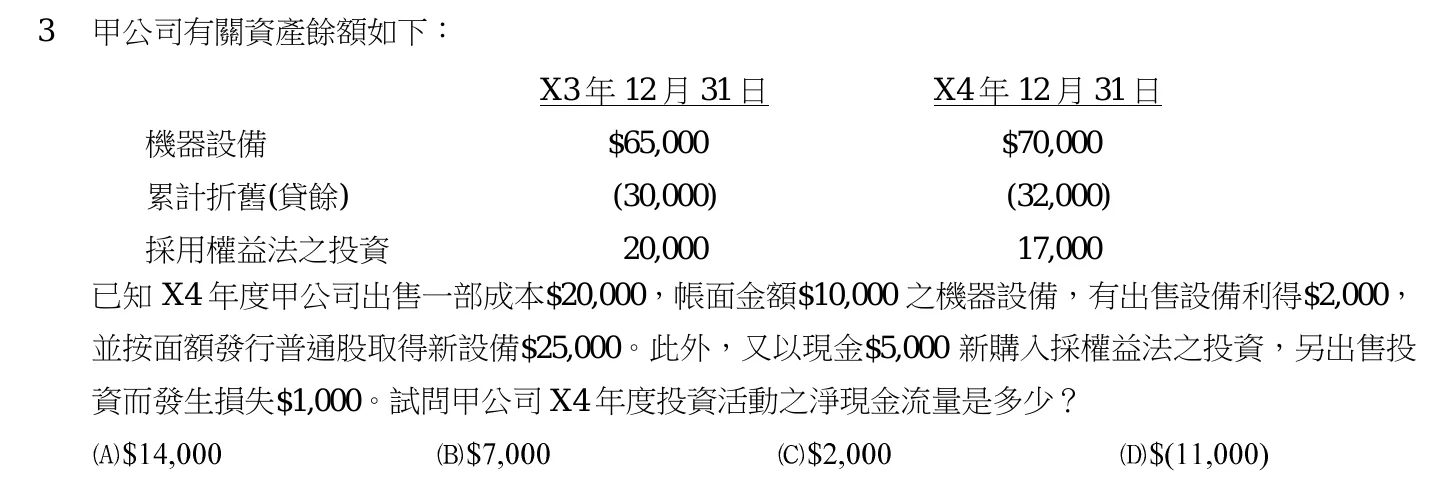
3甲公司有關資產餘額如下:X3 年 12 月 31 日 X4 年 12 月 31 日機器設備 $65,000 $70,000累計折舊(貸餘) (30,000) (32,000)採用權益法之投資 20,000 17,000已知 X4 年度甲公司出售一部成本$20,000,帳面金額$10,000 之機器設備,有出售設備利得$2,000,並按面額發行普通股取得新設備$25,000。此外,又以現金$5,000 新購入採權益法之投資,另出售投資而發生損失$1,000。試問甲公司 X4 年度投資活動之淨現金流量是多少?
正解:(A)
逐題詳解(免費試讀)
✅ (A) 出售設備收現 10,000 + 2,000 = 12,000;權益法投資由 20,000 加購入 5,000 減至 17,000,出售帳面 8,000、售價 7,000;淨額 = 12,000 + 7,000 − 5,000 = 14,000。
❌ (B) 7,000 僅為出售投資的收現數。
❌ (C) 2,000 為出售設備的利得。
❌ (D) 發行股票取得設備屬非現金交易,不列投資活動。
📚 出處:國際會計準則第 7 號-投資活動現金流量。
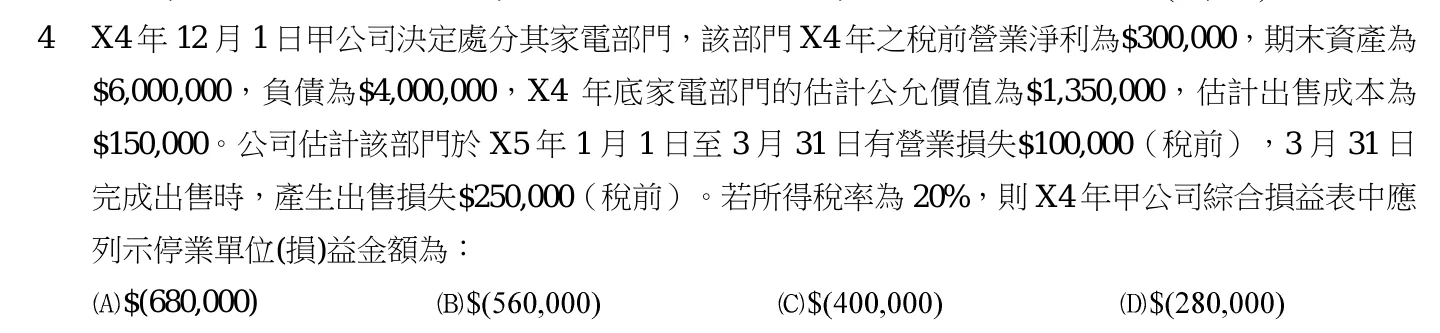
4X4 年 12 月 1 日甲公司決定處分其家電部門,該部門 X4 年之稅前營業淨利為$300,000,期末資產為$6,000,000,負債為$4,000,000,X4 年底家電部門的估計公允價值為$1,350,000,估計出售成本為$150,000。公司估計該部門於 X5 年 1 月 1 日至 3 月 31 日有營業損失$100,000(稅前),3 月 31 日完成出售時,產生出售損失$250,000(稅前)。若所得稅率為 20%,則 X4 年甲公司綜合損益表中應列示停業單位(損)益金額為:$(680,000)
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
5大華生物科技公司在 X1 年為購買一項科技專利,發生下列現金支出項目,試問大華生物科技公司應 認列為無形資產-專利權之金額為何?
- (A) 付給原專利權所有人$800,000
- (B) 向政府機關繳交之專利權過戶註冊規費$3,000
- (C) 訓練員工操作專利之成本$30,000
- (D) 為進一步擴大該專利之用途,所購買之原料$100,000為使該專利達於預計營運狀態而直接產生之員工福利$8,000總公司因管理、規劃如何使用該專利權所發生之支出$15,000
正解:(B)
6依據國際會計準則第 16 號,不動產、廠房及設備於認列後之衡量模式有成本模式與重估價模式兩種, 試問下列敘述何者正確?
- (A) 企業可針對不同類別中之全部不動產、廠房及設備採取不同的衡量模式
- (B) 資產重估價應於每年 12 月 31 日執行
- (C) 企業應選定每年的同一日進行所有各類資產的重估價
- (D) 不動產、廠房及設備項目於權益中之重估增值,在該資產出售時應先結轉至當期損益,再轉至保留盈餘
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
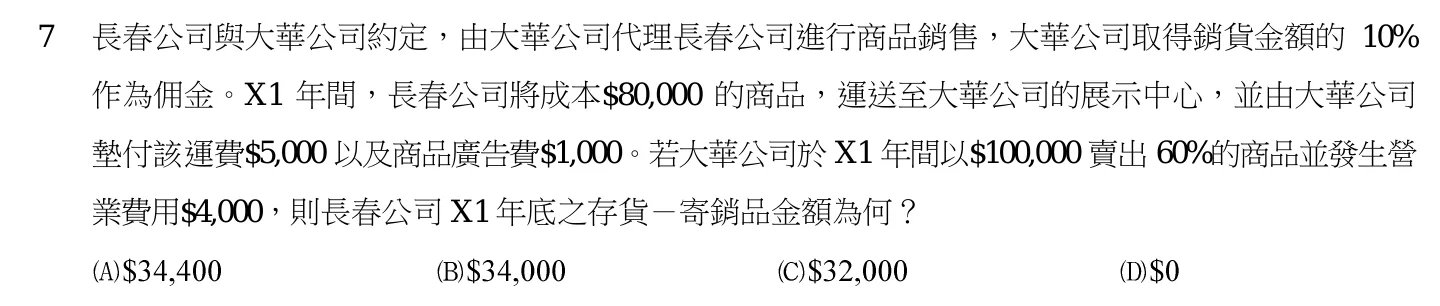
7長春公司與大華公司約定,由大華公司代理長春公司進行商品銷售,大華公司取得銷貨金額的 10%作為佣金。X1 年間,長春公司將成本$80,000 的商品,運送至大華公司的展示中心,並由大華公司墊付該運費$5,000 以及商品廣告費$1,000。若大華公司於 X1 年間以$100,000 賣出 60%的商品並發生營業費用$4,000,則長春公司 X1 年底之存貨-寄銷品金額為何?
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
8遠洋公司於 X1 年 1 月 1 日興建完成並開始使用一座儲油槽,該公司負有法定義務必須於油槽使用結 束時,立即移除儲油槽,遠洋公司預期使用該油槽 4 年,並預估將於 X4 年 12 月 31 日支出$7,321 移 除該油槽。若遠洋公司在實際支付$7,321 時,全數認列為 X4 年的報廢費用,且適用之折現利率為 10%,固定資產使用直線法計提折舊,無殘值。試問下列何者正確?
- (A) 遠洋公司 X1 年淨利高估$1,830
- (B) 遠洋公司 X2 年利息費用少計$732
- (C) 遠洋公司 X3 年底負債低估$7,321
- (D) 遠洋公司 X4 年期末保留盈餘不受影響
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
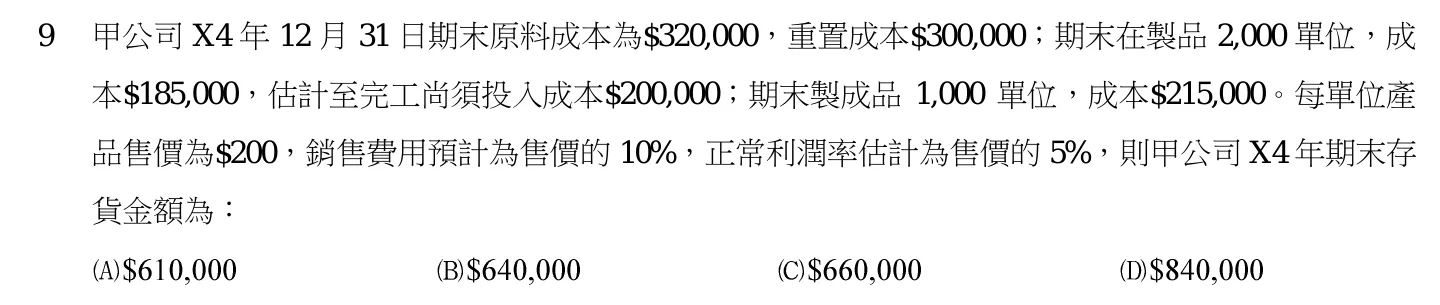
9甲公司 X4 年 12 月 31 日期末原料成本為$320,000,重置成本$300,000;期末在製品 2,000 單位,成本$185,000,估計至完工尚須投入成本$200,000;期末製成品 1,000 單位,成本$215,000。每單位產品售價為$200,銷售費用預計為售價的 10%,正常利潤率估計為售價的 5%,則甲公司 X4 年期末存貨金額為:
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
10若天仁公司有下列交易事項,試問 X3 年底資產負債表之流動負債金額為何?年 1 月 10 日因進貨而產生之負債$1,000,將於 X4 年 10 月 1 日到期,天仁公司在期後期間已與草山銀行簽定 2 年期的貨款借貸合約年 4 月 7 日因進貨而產生之負債$2,000,其中$1,000 將於 X4 年 7 月 4 日到期,另一半金額則於 X5 年 8 月 7 日到期年 7 月 5 日與大星銀行簽定遠期外匯合約,用以規避因進貨而必須於 X5 年 12 月 12 日支付相同金額外幣之匯兌風險,該遠期外匯合約於 X3 年 12 月 31 日造成天仁公司損失$3,000假設上述交易不考慮折現利息因素。1,000 2,000 3,000 6,000
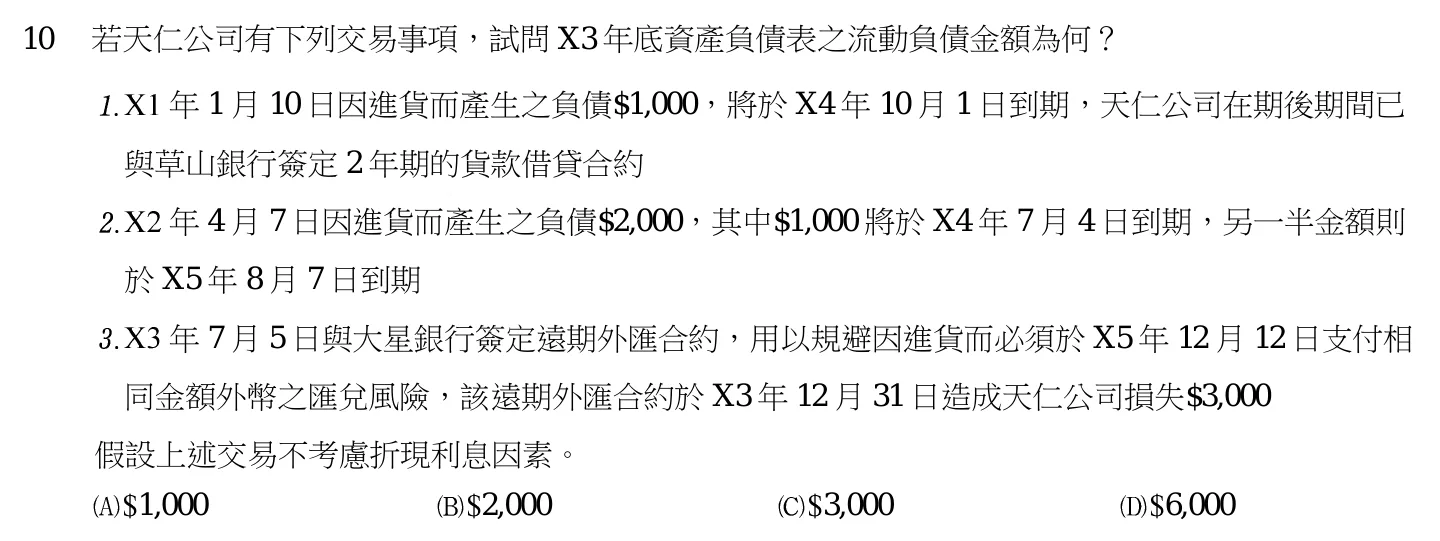
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
11新由公司擬於 X1 年 12 月 31 日發行公司債用以擴大生產規模,公司財務經理正在考慮應發行何種公 司債?若下列公司債的發行面額、發行天數與票面利率均相同,且因發行公司債所收到之總金額亦 相同,則那二種公司債之實質利率較高? ①無擔保公司債 ②可收回公司債 ③高折價公司債 ④可轉換公司債 ⑤附認股權公司債
- (A) ①②
- (B) ②③
- (C) ③④
- (D) ④⑤
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
12橙廷公司自 X1 年開始經營零售業,雖然法令並未要求,但橙廷公司自願執行客戶無條件退貨或換貨 的企業政策。若橙廷公司 X1 年及 X2 年各有銷貨收入$200,000 及$250,000,並估計銷貨收入的 1% 將因客戶要求退貨而返還現金,另有銷貨收入的 1.5%將接受客戶更換相同或相近之商品,並且由供 應商吸收相關費用或損失。若 X1 年及 X2 年各有$500 及$400 之銷貨退回,以及$300 及$600 之銷貨 更換。試問 X2 年底橙廷公司應認列多少與銷貨相關之費用與負債?
- (A) 費用:$1,800;負債:$11,250
- (B) 費用:$1,000;負債:$10,250
- (C) 費用:$400;負債:$9,450
- (D) 費用:$0;負債:$3,600
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
13甲公司於 X3 年 12 月 31 日向銀行借款$1,000,000 以備興建廠房,利率 10%,每年付息一次,3 年到期,預計 2 年完工。X4 年支付工程款如下:4 月 1 日$600,000;7 月 1 日$800,000;10 月 1 日$1,000,000;12 月 31 日$300,000。甲公司尚有其他負債:X1 年初借款$5,000,000,10 年期,利率 8%;X2 年 7月 1 日借款$2,000,000,5 年期,利率 9%。甲公司將未動用的專案借款回存銀行,利率 4%,則甲公司 X4 年應資本化利息金額為:
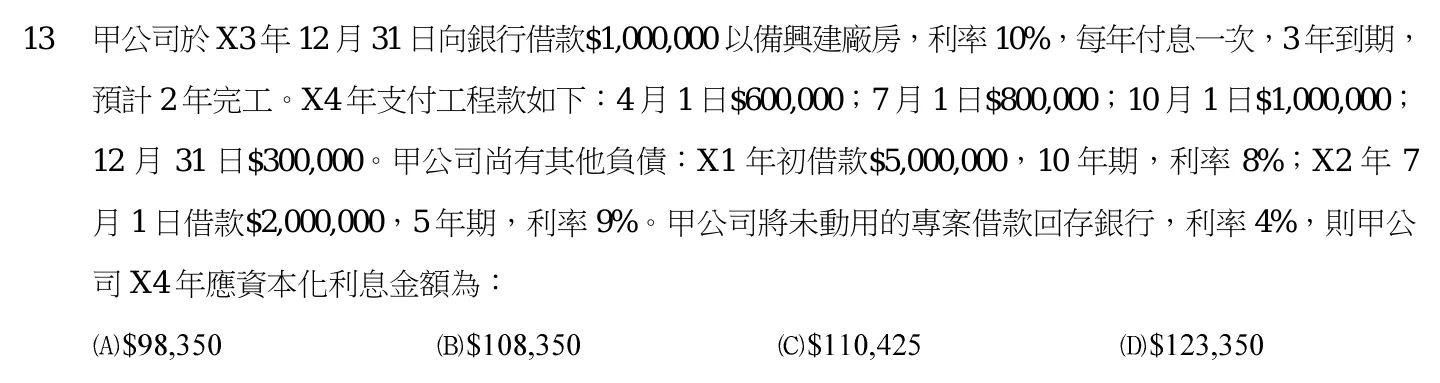
正解:(B)
14甲公司 X4 年稅前會計淨利與課稅所得調節如下:
- (A) 稅前會計淨利
- (B) $560,000暫時性差異售後服務保證費用(一年期)14,000折舊費用(60,000)
- (C) 課稅所得
- (D) $514,000
正解:(A)
15化正公司 X1 年 1 月 1 日以$20,000 購買 1,000 叢人蔘種苗開始種植,預計 X5 年 12 月 31 日收成並以 $370,000 出售,每叢每年需投入$50 的當期費用,每叢每年可增加公允價值$70,運送人蔘至市場販 賣之費用為$2,000。若化正公司採用農業會計處理相關帳務,則下列敘述何者正確?
- (A) 年的淨利增加$20,000
- (B) 年的淨利增加$70,000
- (C) 年底的農作物存貨帳面金額為$228,000
- (D) 年底的農作物存貨帳面金額為$300,000
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
16保林公司於 X1 年 12 月 31 日完成結帳並調整公允價值後,但尚未召開董事會前,帳上有流動資產 $10,000、流動負債$40,000、非流動資產$80,000、非流動負債$20,000 及業主權益$30,000。若董事會 決議並有能力,將以單一交易方式,統合出售下列資產及負債:
- (A) 備供出售金融資產$2,000
- (B) 不動產、廠房與設備$11,000年 5 月 11 日到期之負債$3,000
- (C) 保林公司於 X1 年 12 月 31 日的總資產週轉率下降
- (D) 保林公司於 X1 年 12 月 31 日的業主權益報酬率下降保林公司於 X1 年 12 月 31 日的負債比率增加保林公司於 X1 年 12 月 31 日的營運資金增加
正解:(D)
17X1 至 X5 年間,圓球公司的營業及投資活動淨現金流入均呈下降趨勢,融資活動則呈現淨現金流出 增加之趨勢。若圓球公司 X1 至 X5 年間之應收帳款收現天數分別為 20、21、22、24 及 22 天,但 X6 年增加為 45 天,則下列相關敘述,何者最可能發生?
- (A) 圓球公司 X6 年應收帳款於期末大幅減少
- (B) 圓球公司 X6 年間之銷貨收入持續增加
- (C) 圓球公司 X6 年間之現金股利持續增加
- (D) 圓球公司 X6 年賒銷於期末大幅增加
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
18大新公司在 X1 年 1 月 1 日以$400,000 取得明日公司流通在外普通股的 15%,大新公司因而有能力影響明日公司的財務業務決策,同年 7 月 1 日大新公司再以$599,500 購買明日公司 25%普通股,明日公司 X1 年與 X2 年的淨利分別為$100,000 與$120,000,並於 X1 年與 X2 年的 5 月 1 日分別發放現金股利$20,000 及$30,000。假設明日公司的淨利係在年度內平均發生,且大新公司在 X2 年 9 月 1 日將全部持股的一半以$550,000 出售,試問大新公司應認列多少出售投資(損)益?$(494,000)
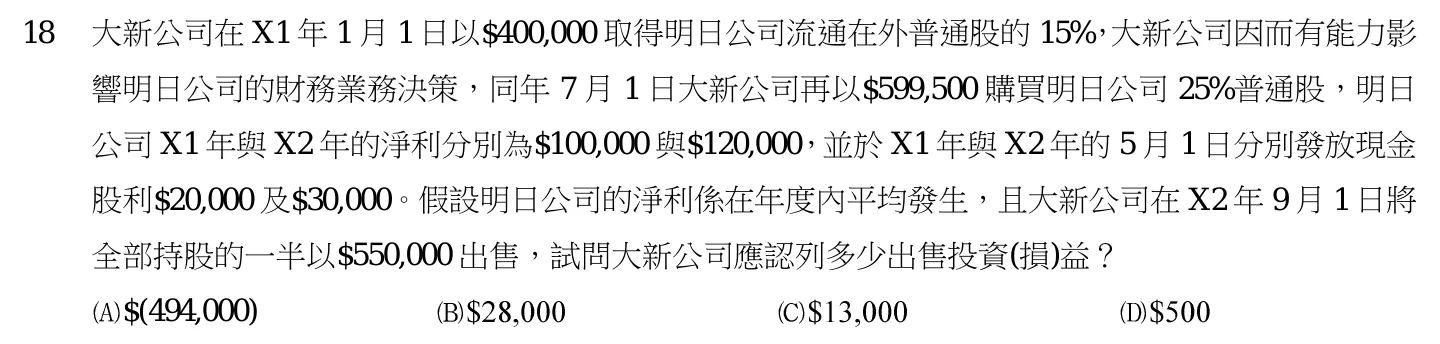
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
19甲公司自 X4 年起開始實施員工退休計畫,X4 年初按折現率 10%計算的前期服務成本精算現值為$1,000,000,將按員工至符合既得給付條件日的平均剩餘服務年數 10 年攤銷,每年攤銷$100,000。前期服務成本於 X4 年初先提撥$400,000,其餘分 10 年等額提撥,自 X4 年起每年年底提撥$97,648,計畫資產的預期報酬率等於實際報酬率為 8%。若 X4 年度服務成本為$200,000,每年退休金成本中的服務成本將提撥基金,則甲公司 X4 年度退休金成本為:
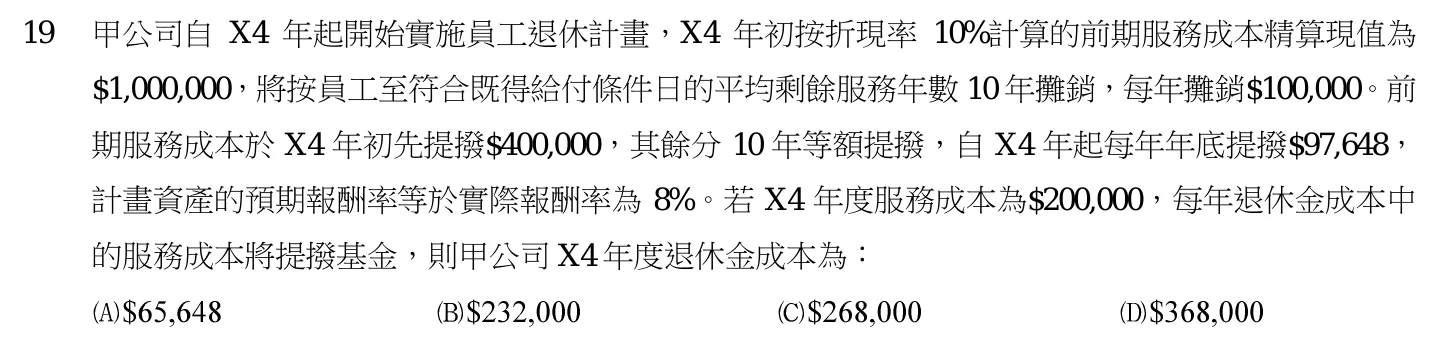
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
20甲公司於 X4 年底發生財務困難,無法償還乙公司到期票據$1,000,000 及應付利息$60,000(利率6%)。X5 年 1 月 1 日乙公司同意接受甲公司成本$3,000,000,累計折舊$2,500,000,公允價值$900,000的設備一部及現金$100,000 以清償全部的負債,則甲公司應認列的債務整理利益為:
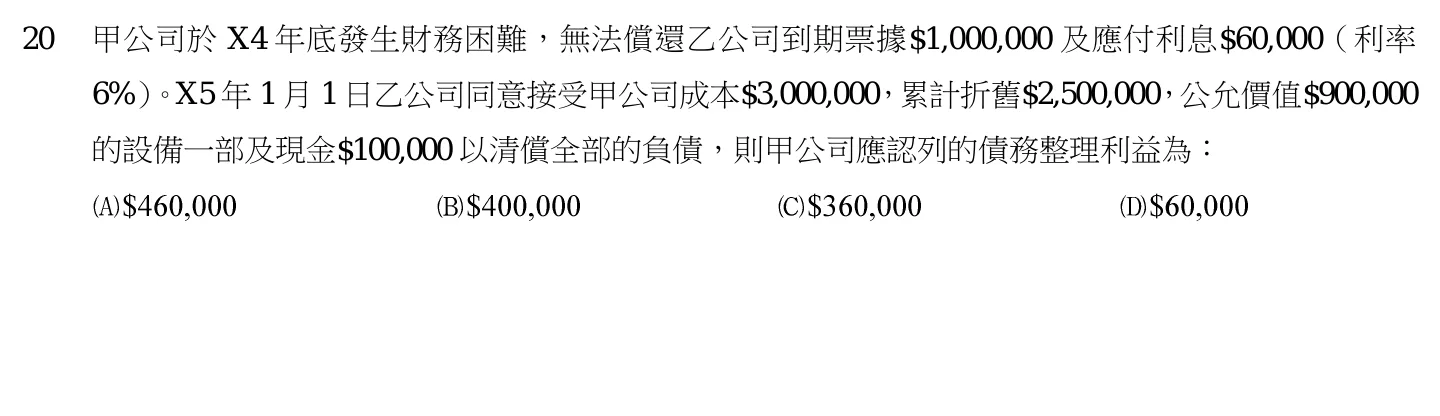
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
高普考 中級會計學 其他年度
- 115 年 高考三級 中級會計學(20 題)
- 114 年 高考三級 中級會計學(20 題)
- 113 年 高考三級 中級會計學(20 題)
- 112 年 高考三級 中級會計學(20 題)
- 111 年 高考三級 中級會計學(20 題)
- 110 年 高考三級 中級會計學(20 題)
- 109 年 高考三級 中級會計學(20 題)
- 108 年 高考三級 中級會計學(20 題)
- 107 年 高考三級 中級會計學(20 題)
- 106 年 高考三級 中級會計學(20 題)
- 105 年 高考三級 中級會計學(20 題)
- 104 年 高考三級 中級會計學(20 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。