地方特考 102 年 三等 會計學 考古題與詳解
本卷共 25 題,其中 25 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1甲公司對外界提供專利授權服務;權利金可在簽約時預收,或是在每一年度結束後 60 天收取。以下為甲公司 12 月 31 日資產負債表資料:X2 年 X3 年應收權利金 $90,000 $85,000預收權利金 60,000 40,000X3 年甲公司收到權利金$200,000,則 X3 年之綜合損益表應報導權利金之收入為:
- (A) $195,000
- (B) $215,000
- (C) $220,000
- (D) $225,000
正解:(B)
逐題詳解(免費試讀)
✅ (B) 權利金收入=收現 200,000+(期末應收 85,000−期初應收 90,000)+(期初預收 60,000−期末預收 40,000)=200,000−5,000+20,000=215,000。
❌ (A) 195,000 的調整方向有誤。
❌ (C) 220,000 漏調整應收帳款的減少。
❌ (D) 225,000 兩項調整的方向均有誤。
📚 出處:應計基礎下收入的調整計算
2X3 年 10 月 1 日,甲公司出售 100,000 加侖之燃料油給乙公司,售價每加侖$3。其中 50,000 加侖在 X3 年12 月 15 日運抵,剩下的 50,000 加侖在 X4 年 1 月運抵。付款條件為:貨款的 50%於 X3 年 10 月 1 日支付,25%於第一次運抵日支付,剩下的 25%於第二次運抵日支付。試問 X3 年甲公司應認列多少收入?
- (A) $75,000
- (B) $150,000
- (C) $225,000
- (D) $300,000
正解:(B)
逐題詳解(免費試讀)
✅ (B) 收入於商品交付(風險與報酬移轉)時認列,X3 年僅運交 50,000 加侖,認列 50,000×3=150,000。
❌ (A) 75,000 係按第二次收款比例計算,與交付無關。
❌ (C) 225,000 係按收款 75% 計算。
❌ (D) 300,000 為全部合約金額,尚有一半未交付。
📚 出處:收入認列的時點
3甲公司 X3 年 3 月 31 日之銀行調節表資料如下:銀行帳上餘額,X3 年 3 月 31 日 $46,500加:在途存款 10,300$56,800減:未兌現支票 (12,600)公司帳上餘額,X3 年 3 月 31 日 $44,200X3 年 4 月份銀行對帳單資料如右:存款$58,400,支出$49,700X3 年 3 月 31 日銀行調節表之所有調節項目,皆於 4 月份入銀行帳。4 月 30 日有未兌現支票$7,000,無在途存款。試問 X3 年 4 月 30 日公司帳上餘額為:
- (A) $48,200
- (B) $52,900
- (C) $55,200
- (D) $58,500
正解:(A)
逐題詳解(免費試讀)
✅ (A) 4 月底銀行帳餘額=46,500+58,400−49,700=55,200;公司帳餘額=55,200−未兌現支票 7,000=48,200。
❌ (B) 52,900 未正確扣除未兌現支票。
❌ (C) 55,200 為銀行帳餘額,非公司帳餘額。
❌ (D) 58,500 與調節計算不符。
📚 出處:銀行存款調節表
4朗泰公司 X3 年底應收帳款總額為$450,000,備抵呆帳為貸餘$15,500,尚未調整一筆收不回來之呆帳$5,000,在該筆呆帳沖銷前後之應收帳款淨變現價值分別為:
- (A) 沖銷前$450,000,沖銷後$450,000
- (B) 沖銷前$450,000,沖銷後$445,000
- (C) 沖銷前$434,500,沖銷後$439,500
- (D) 沖銷前$434,500,沖銷後$434,500
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
5甲公司成立於 X1 年初,其存貨採加權平均法計價。歷年來期末存貨金額如下:X1 年$150,000、X2 年$200,000、X3 年$250,000,該公司如改採先進先出法計算期末存貨,則發生下列情況:X1 年度毛利增加$25,000,X2 年度毛利減少$5,000,X3 年度毛利增加$30,000,則改採先進先出法後該公司 X3 年之期末存貨為多少?
- (A) $240,000
- (B) $250,000
- (C) $300,000
- (D) $310,000
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
6甲公司 X3 年度的部分帳戶如下:購貨$90,000,購貨退出$1,600,購貨折扣$800,購貨運費$2,000,銷貨成本$83,600,期末存貨$18,000,則期初存貨的金額為多少?
- (A) $12,000
- (B) $12,200
- (C) $24,000
- (D) $24,400
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
7(本題題幹與選項都在圖上,請見下圖作答)
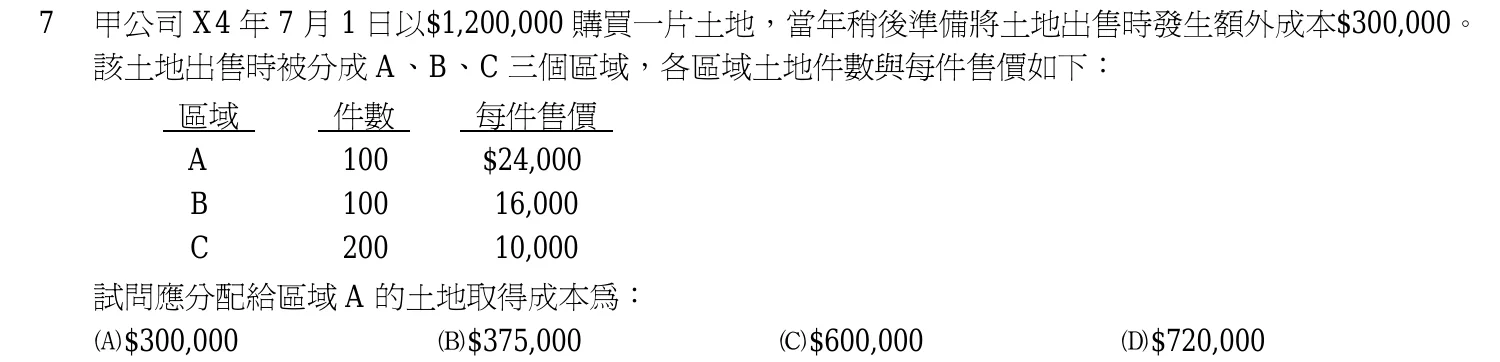
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
8甲公司於 X3 年 12 月 31 日與 X2 年 12 月 31 日有以下帳戶餘額:12/31/X3 12/31/X2存貨 $260,000 $290,000應付帳款 75,000 50,000甲公司於 X3 年度支付供應商$490,000,試問 X3 年度甲公司應報導之銷貨成本為:
- (A) $545,000
- (B) $495,000
- (C) $485,000
- (D) $435,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
9甲公司於 X1 年 1 月 1 日以$15,000,000 購入乙公司流通在外 30%股權 1,000,000 股,以當時乙公司之淨資產帳面價值計算,此 30%股權之帳面價值為$10,000,000。買價高於乙公司帳面價值部分係為乙公司折舊性資產價值低估,其耐用年限估計為 10 年。乙公司在 X1 年淨利為$10,000,000,並支付現金股利$1,000,000。則甲公司 X1 年 12 月 31 日資產負債表中應報導對乙公司此項投資的金額為多少?
- (A) $18,000,000
- (B) $17,700,000
- (C) $17,200,000
- (D) $15,000,000
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
10X1 年 1 月 1 日甲公司購買一組機器設備,耐用年限估計 8 年,無殘值。但該機器之公允價值不易衡量,甲公司開立一張$315,000 之無息本票,承諾自 X1 年 12 月 31 日起連續 3 年,每年年底支付$105,000。假設當時甲公司的借款利率為 8%,該機器採用直線法提列折舊,則甲公司 X1 年綜合損益表中有關此一長期應付票據與機器設備所列示之利息費用與折舊費用分別為多少金額(計算值四捨五入至整數位)?(提示:P8%,3=2.5771)
- (A) $5,250、$26,250
- (B) $21,648、$33,825
- (C) $21,648、$90,198
- (D) $25,200、$39,375
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
11甲公司於 X3 年 10 月 1 日購買一部機器,成本為$500,000,耐用年數 5 年,殘值$64,800,採倍數餘額遞減法提列折舊,則該機器於 X3 年底帳面金額為多少?
- (A) $300,000
- (B) $325,920
- (C) $450,000
- (D) $456,480
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
12甲公司於 X1 年 7 月 1 日以$262,500 購入乙公司發行面額$300,000,票面利率 8%之公司債,每年 6 月 30 日及 12 月 31 日付息。假設此債券投資之有效利率為 10%,甲公司持有債券目的在收取此金融資產定期支付的利息和到期的本金,X1 年底此債券之市價為$285,000,則甲公司 X1 年底應報導之債券投資金額為多少?
- (A) $285,000
- (B) $273,000
- (C) $263,625
- (D) $262,500
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
13甲公司在 X3 年 12 月 31 日資產負債表上有一項專利權,取得成本為$2,000,000,取得日期為 X1 年 12 月31 日,取得時估計使用年限為 10 年;但在 X3 年底,由於專利權所生產的產品銷路差,公司認為該專利權價值已減損,重估未來使用年限為 3 年,每年淨現金流入為$500,000(假設在年底發生),設合理的折現率為 10%(3 年的複利現值因子為 0.7513,年金現值因子為 2.4868)。請問該公司在 X3 年底應認列專利權減損損失多少金額?
- (A) $356,600
- (B) $500,000
- (C) $756,600
- (D) $1,224,350
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
14某電器公司產銷家電產品,並提供客戶 2 年內享有免費修理服務,X2 年度銷貨收入為$2,000,000,估計維修費用為銷貨收入的 3%,若 X3 年度實際發生修理費用為$50,000,則支付維修費用時應:
- (A) 借記維修費用$50,000
- (B) 借記維修費用$60,000
- (C) 借記應付維修費用$50,000
- (D) 借記應付維修費用$60,000
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
15六福公司於 X3 年 7 月 1 日簽發面額$300,000,不附息,三年期本票乙紙向他人借得現金$213,534(市場利率 12%),則 X4 年底此應付票據之帳面金額為(計算值四捨五入至整數位):
- (A) $239,158
- (B) $253,508
- (C) $267,857
- (D) $300,000
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
16甲公司於 X1 年 1 月 1 日以$62,400 購入面額$60,000、6%之公司債,做為交易目的之投資,公司債於每年1 月 1 日及 7 月 1 日付息,甲公司於當年 10 月 1 日以$65,100 價格加計應收利息出售此一投資,則處分之分錄應:
- (A) 借記現金$65,100
- (B) 貸記利息收入$900
- (C) 貸記應收利息$936
- (D) 借記透過損益按公允價值衡量之金融資產損益$2,700
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
17處分不動產、廠房及設備發生的利益會影響淨利,此項目於間接法下計算營業活動現金流量時:
- (A) 並非營業活動,應予扣除
- (B) 並非營業活動,應予加回
- (C) 屬於營業活動,應予扣除
- (D) 屬於營業活動,應予加回
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
18丙公司 X3 年度全年流通在外股票計有普通股 90,000 股及具稀釋性之可轉換、非累積特別股 20,000 股。丙公司擬於 X4 年中發放特別股股利每股$2.50,該特別股共可轉換成 20,000 股普通股。已知丙公司 X3 年度淨利為$970,000,則丙公司 X3 年度的稀釋每股盈餘為何(計算值四捨五入至小數點後第 2 位)?
- (A) $8.36
- (B) $8.82
- (C) $10.22
- (D) $10.78
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
19三商行 X3 年初普通股流通在外 100,000 股,5 月 1 日發放股票股利 20%,6 月 1 日收回 12,000 股,10 月1 日現金增資 4,000 股,年終獲利$190,000,所得稅率 25%,則每股盈餘為:
- (A) $1.55
- (B) $1.27
- (C) $1.25
- (D) $1.10
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
20甲公司 X1 年初有負債總額$3,000,000,股東權益總額對資產總額之比率為 60%。X1 年中該公司宣告並發放現金股利$600,000 及股票股利$300,000,已知 X1 年底股東權益總額為$5,700,000,則該公司 X1 年度的稅後淨利為何?
- (A) $1,200,000
- (B) $1,500,000
- (C) $1,800,000
- (D) $2,100,000
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
21乙公司在 X1、X2 和 X3 年分別支付現金股利$100,000、$120,000 和$200,000。若公司有流通在外累積特別股 12,000 股,每股面額$100,股利率 10%。則在 X3 年乙公司普通股股東可分配股利為多少?
- (A) $60,000
- (B) $80,000
- (C) $100,000
- (D) $120,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
22大同公司有一部機器設備,成本為$93,600,累計折舊為$64,800。若大同公司欲與大興公司交換帳面值為$36,000 的機器設備,二機器設備之公允價值均無法可靠衡量,且現金流量的型態不變,則此交易分錄內容包含:
- (A) 借記新機器設備$36,000
- (B) 不認列任何利得或損失
- (C) 交換利得$7,200
- (D) 交換損失$7,200
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
23關於財務報表的流動性(Liquidity)分析,下列敘述何者錯誤?
- (A) 流動比率可用來衡量企業短期償債能力
- (B) 若原有的速動比率大於 1,現金與應付帳款均減少同一數額,則速動比率上升
- (C) 當一項流動負債減少,另一項流動負債同時等額增加時,並不影響營運資金的淨額,亦不影響流動比率
- (D) 當一企業之流動比率大於 1 時,若將「借記:應付帳款」誤為「借記:應收帳款」,將使流動比率高估
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
24甲公司本期稅後淨利$332,000,所得稅率 17%,流動資產$900,000,流動負債$400,000,利息費用$100,000,利率 10%。則依據這些資料計算,甲公司本期之利息保障倍數(Times interest earned)為多少?
- (A) 3.5 倍
- (B) 5 倍
- (C) 6 倍
- (D) 7 倍
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
25甲公司於 X13 年以 110 發行 5,000 股面額$100 之可轉換特別股,每股特別股可隨特別股東的意願,轉換該公司面額$25 之普通股 3 股。甲公司全部的特別股在 X14 年 12 月 31 日轉換為普通股,當時普通股每股市價為$40。則甲公司於編製轉換分錄時,應分別貸記「普通股股本」與「資本公積-普通股」多少金額?
- (A) 普通股股本$375,000,資本公積-普通股$175,000
- (B) 普通股股本$375,000,資本公積-普通股$225,000
- (C) 普通股股本$500,000,資本公積-普通股$50,000
- (D) 普通股股本$600,000,資本公積-普通股$0
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
地方特考 會計學 其他年度
- 114 年 三等 會計學(25 題)
- 113 年 三等 會計學(25 題)
- 112 年 三等 會計學(25 題)
- 111 年 三等 會計學(25 題)
- 110 年 三等 會計學(25 題)
- 109 年 三等 會計學(25 題)
- 108 年 三等 會計學(25 題)
- 107 年 三等 會計學(25 題)
- 106 年 三等 會計學(25 題)
- 105 年 三等 會計學(25 題)
- 104 年 三等 會計學(25 題)
- 103 年 三等 會計學(25 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。