高普考 105 年 高考三級 租稅各論 考古題與詳解
本卷共 25 題,其中 25 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1下列何者是從價稅優於從量稅的理由?
- (A) 比較容易徵收
- (B) 比較簡單且便民
- (C) 可徵得比較多的稅收
- (D) 實質稅收比較不易受到通貨膨脹影響
正解:(D)
逐題詳解(免費試讀)
✅ (D) 從價稅的稅基隨物價變動,物價上漲時稅收同步成長,實質稅收較不受通貨膨脹侵蝕。
❌ (A) 從量稅只需計數量,徵收反而更簡便。
❌ (B) 從價稅須認定價格,程序較從量稅複雜。
❌ (C) 稅收多寡取決於稅率設定,非稅制形式本身。
📚 出處:租稅各論-從量稅與從價稅的比較。
2已知土地的供給彈性為零,假設對土地租金課徵 10%的租稅,下列敘述何者正確?
- (A) 土地承租人負擔全部稅負
- (B) 土地承租人與地主各負擔一部分的稅負
- (C) 租稅的超額負擔為無窮大
- (D) 租稅的超額負擔為零
正解:(D)
逐題詳解(免費試讀)
✅ (D) 土地供給彈性為零,課稅不改變土地使用數量,故無資源配置的扭曲,超額負擔為零。
❌ (A) 供給完全無彈性時,稅負由地主全數承擔。
❌ (B) 承租人不負擔稅負。
❌ (C) 數量不變即無無謂損失,超額負擔非無窮大。
📚 出處:租稅各論-土地稅的歸宿。
3在需求有彈性的情況下,假設政府對獨占廠商的財貨課徵從量稅,下列敘述何者正確?
- (A) 利潤下降,消費者支付的價格不變
- (B) 利潤下降,消費者支付的價格上升
- (C) 利潤不變,稅負完全轉嫁給消費者負擔
- (D) 利潤與消費者支付的價格皆上升
正解:(B)
逐題詳解(免費試讀)
✅ (B) 從量稅使邊際成本上移,獨占者減產並提高售價,但需求有彈性時無法全額轉嫁,利潤下降。
❌ (A) 減產後價格必然上升。
❌ (C) 課稅後利潤必然減少,且轉嫁不會完全。
❌ (D) 利潤不會因課稅而上升。
📚 出處:租稅各論-獨占市場的租稅歸宿。
4租稅中立性(tax neutrality)指租稅課徵應符合:
- (A) 平等原則
- (B) 確實原則
- (C) 經濟效率原則
- (D) 財政收入原則
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
5在我國所得稅法中,下列何種所得無特別扣除額?
- (A) 薪資所得
- (B) 金融機構存款的利息
- (C) 儲蓄性質信託資金之收益
- (D) 證券交易所得
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
6假設消費者的效用函數與預算限制式分別為 U(X, Y ) = XY 與 PX X + PY Y = I ,若 PX = PY = 1 , I = 100 ,下列三種稅制何種對消費者產生無謂損失最大?稅制甲:對消費者課徵 20%的所得稅;稅制乙:對消費者課徵 10%的一般消費稅;稅制丙:對消費者消費的 X 財貨課徵 5%的特種消費稅
- (A) 稅制甲
- (B) 稅制乙
- (C) 稅制丙
- (D) 三者的無謂損失相同
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
7有關稅式支出之定義,係指下列何者?
- (A) 由於租稅減免、扣抵或扣除,對納稅義務人所減少的稅負
- (B) 由於租稅稽徵所需耗用的資源成本或相關費用
- (C) 由於納稅義務人逃漏稅所造成稅收的損失
- (D) 由於租稅立法推動所需負擔的協商費用
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
8假設吳先生適用的邊際稅率為 20%,張先生適用的邊際稅率為 40%,兩人都於 102 年出售自用住宅並繳交相同的財產交易所得部分之綜合所得稅 10 萬元,兩人於 103 年重新購置自用住宅。在 104 年申報 103 年綜合所得稅時,兩人均適用重購自用住宅退稅之規定,則下列何者正確?
- (A) 吳先生可因此減少繳納綜合所得稅 2 萬元,張先生可因此減少繳納綜合所得稅 4 萬元
- (B) 吳先生可因此減少繳納綜合所得稅 10 萬元,張先生可因此減少繳納綜合所得稅 10 萬元
- (C) 吳先生可因此減少繳納綜合所得稅 5 萬元,張先生可因此減少繳納綜合所得稅 5 萬元
- (D) 吳先生可因此減少繳納綜合所得稅 1 萬元,張先生可因此減少繳納綜合所得稅 2 萬元
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
9A公司為國際影片事業,係在臺灣無分支機構而有營業代理人之電影業,已知一會計年度在中華民國境內總收入為 2,000 萬元,在營利事業所得稅稅率為 17%的情形下,試計算課稅所得額及應納稅額?
- (A) 200 萬元、40 萬元
- (B) 1,100 萬元、187 萬元
- (C) 1,000 萬元、200 萬元
- (D) 1,000 萬元、170 萬元
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
10營利事業之下列那一項金額,不得計入當年度股東可扣抵稅額帳戶餘額?
- (A) 繳納屬 87 年度或以後年度中華民國營利事業所得稅經稽徵機關調查核定增加之稅額
- (B) 因投資於中華民國境內其他營利事業,獲配屬 87 年度或以後年度股利總額或盈餘總額所含之可扣抵稅額
- (C) 繳納之滯報金、怠報金、滯納金、罰鍰及加計之利息
- (D) 87 年度或以後年度持有發票日在民國 98 年 12 月 31 日以前之短期票券之利息所得扣繳稅款,按持有期間計算之稅額
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
11下列有關我國營利事業所得稅之敘述,何者正確?
- (A) 營利事業所得稅為地方稅
- (B) 規定之營利事業全部課稅所得額課徵 17%之稅率,該稅率係指平均稅率
- (C) 營利事業全年課稅所得額在新臺幣 12 萬元以下者,免徵營利事業所得稅
- (D) 營利事業全年所得額在新臺幣 18 萬元以下者,全額課徵 17%
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
12若所得稅採取均一稅制,納稅義務人稅後所得 Y − T = tY + (1 − t)Y ,t 為稅率, Y 為免稅額,Y 為稅前所得,T 為稅負。政府將免稅額 Y 提高為 Y ′ ,若某甲在政策改變前後稅負均為正數且稅前所得不變,下列敘述何者正確?
- (A) 邊際稅率不變,平均稅率提高
- (B) 邊際稅率下降,平均稅率提高
- (C) 邊際稅率提高,平均稅率下降
- (D) 邊際稅率不變,平均稅率下降
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
13下列關於菸酒稅與特種貨物及勞務稅的比較何者錯誤?
- (A) 兩者皆為單階段特種消費稅
- (B) 菸酒稅採單一稅率從量課徵;特種貨物及勞務稅採單一稅率從價課徵
- (C) 兩者主要政策目的皆為抑制消費
- (D) 菸酒運銷國外者免課菸酒稅;銷售因繼承取得房屋免課特種貨物及勞務稅
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
14有關課徵能源稅主要目的之敘述,下列何者錯誤?
- (A) 達成溫室氣體減量目標
- (B) 基於量能課稅之考量
- (C) 促使能源價格合理化
- (D) 提昇能源使用效率
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
15(本題題幹與選項都在圖上,請見下圖作答)
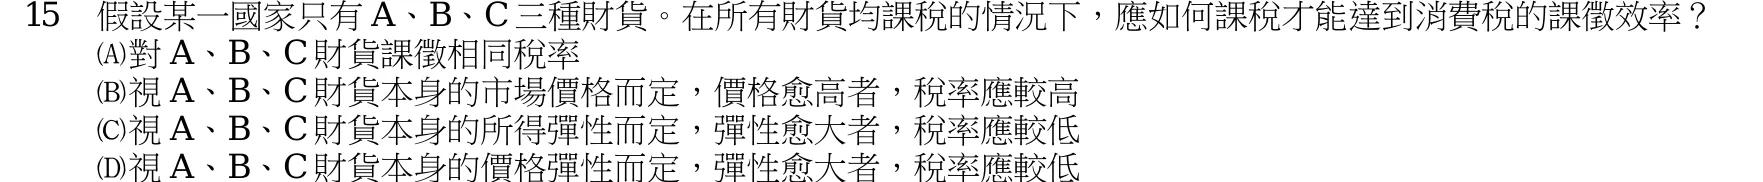
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
16假設菸品市場供給幾近完全彈性,提高菸稅的結果,下列敘述何者正確?
- (A) 菸稅幾近完全由生產者負擔
- (B) 菸稅幾近完全由吸菸者負擔
- (C) 菸稅由生產者、吸菸者各負擔一半
- (D) 菸稅由生產者、吸菸者共同負擔,其中生產者負擔比例較高
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
17假設一國在自由貿易下有能力主導國際市場價格水準,課徵進口關稅對本國消費者與生產者福利之影響,下列敘述何者正確?
- (A) 消費者剩餘與生產者剩餘均增加
- (B) 消費者剩餘與生產者剩餘均減少
- (C) 消費者剩餘增加,生產者剩餘減少
- (D) 消費者剩餘減少,生產者剩餘增加
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
18下列關於財產稅歸宿分析之敘述,何者正確?
- (A) 傳統觀點認為房屋稅為累進稅
- (B) 新觀點視房屋稅為一種資本稅
- (C) 傳統觀點認為土地稅為累退稅
- (D) 傳統觀點與新觀點完全相反
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
19下列何者並非土地稅法第 34 條中,土地所有權人出售自用住宅土地可多次適用優惠稅率之要件?
- (A) 都市土地未超過 1.5 公畝
- (B) 非都市土地未超過 3.5 公畝
- (C) 出售前持有該土地 5 年以上
- (D) 出售前 5 年內,無供營業使用或出租
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
20某甲持有土地一處,今年該地公告現值為 250 萬元,公告地價為 200 萬元,市價為 300 萬元。某甲並未申報地價。依土地稅法之規定,該處土地計徵地價稅之地價為何?
- (A) 160 萬元
- (B) 200 萬元
- (C) 250 萬元
- (D) 300 萬元
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
21下列何者非屬房屋標準價格之評定因素?
- (A) 建造材料
- (B) 房屋交易所得
- (C) 耐用年數
- (D) 地段率
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
22市價 2,000 萬元的土地,以評定價值為稅基,在法定稅率為 10%下,繳納稅負 50 萬元,其評定價值占市價比例為何?
- (A) 2.5%
- (B) 10%
- (C) 25%
- (D) 40%
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
23下列關於我國現行遺產與贈與稅制度之敘述,何者錯誤?
- (A) 採總遺產稅制及總贈與稅制
- (B) 二者皆屬國稅
- (C) 採累進稅率
- (D) 以屬人為原則兼採屬地主義
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
24依我國土地稅法之規定,都市計畫公共設施保留地,在保留期間仍為建築使用者,除自用住宅用地依第 17 條之規定外,統按千分之多少計徵地價稅?
- (A) 二
- (B) 六
- (C) 十
- (D) 十五
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
25土地所有權移轉時,免徵土地增值稅之規定,下列何者錯誤?
- (A) 繼承而移轉之土地
- (B) 經重劃之土地,於重劃後第一次移轉
- (C) 被徵收之土地
- (D) 各級政府出售之公有土地
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
高普考 租稅各論 其他年度
- 112 年 高考三級 租稅各論(25 題)
- 111 年 高考三級 租稅各論(25 題)
- 110 年 高考三級 租稅各論(25 題)
- 109 年 高考三級 租稅各論(25 題)
- 108 年 高考三級 租稅各論(25 題)
- 107 年 高考三級 租稅各論(25 題)
- 106 年 高考三級 租稅各論(25 題)
- 104 年 高考三級 租稅各論(25 題)
- 103 年 高考三級 租稅各論(25 題)
- 102 年 高考三級 租稅各論(25 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。