高普考 110 年 高考三級 租稅各論 考古題與詳解
本卷共 25 題,其中 24 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1政府為了實施所得重分配、促進資本形成等目的而課徵租稅,符合下列何種性質?
- (A) 租稅的收入性
- (B) 租稅的政策性
- (C) 租稅的報償性
- (D) 租稅的中立性
正解:(B)
逐題詳解(免費試讀)
✅ (B) 課稅目的若不只是取得財源,而是要引導經濟社會朝特定方向調整(所得重分配、促進資本形成),即屬租稅的政策性(誘導性)功能。
❌ (A) 收入性指單純為籌措政府經費而課稅。
❌ (C) 租稅具無償性,納稅人並未取得對等的個別報償。
❌ (D) 中立性要求課稅不干擾民間決策,與刻意重分配的目的正好相反。
📚 出處:財政學-租稅的功能與性質。
2在供給無彈性的完全競爭市場中,政府對買方課徵貨物稅,則此貨物稅的經濟歸宿為何?
- (A) 完全由賣方負擔
- (B) 完全由買方負擔
- (C) 買、賣雙方各負擔一半
- (D) 買方負擔 2/3、賣方負擔 1/3
正解:(A)
逐題詳解(免費試讀)
✅ (A) 經濟歸宿由供需彈性決定,與名義上向誰課無關。供給完全無彈性時,賣方無法減產反應,價格全額下調,稅負完全由賣方承擔。
❌ (B) 買方所付價格不會上升,不負擔稅負。
❌ (C) 各半只發生在供需彈性相等時。
❌ (D) 2:1 的分擔須供給彈性為需求彈性的兩倍。
📚 出處:財政學-租稅歸宿與供需彈性。
3對某完全競爭市場的商品課稅,且令 Ed 為該商品的未受補償之價格彈性,而 Es 為其供給的價格彈性。在下列何種情況下消費者的租稅負擔最小?
- (A) Ed = -2,Es = 1
- (B) Ed = 0,Es = 0.5
- (C) Ed = -0.5,Es = 0
- (D) Ed = -0.5,Es = 0.5
正解:(C)
逐題詳解(免費試讀)
✅ (C) 消費者負擔比例 = Es /(Es + |Ed|)。Es = 0 時比例為 0,消費者完全不負擔,租稅負擔最小。
❌ (A) 比例為 1/(1+2) = 1/3。
❌ (B) 需求完全無彈性,稅負完全由消費者承擔,負擔最大。
❌ (D) 比例為 0.5/(0.5+0.5) = 1/2。
📚 出處:財政學-貨物稅的租稅歸宿公式。
4關於哈柏格(Harberger)模型之敘述,下列何者錯誤?
- (A) 為一般均衡分析(general equilibrium analysis)
- (B) 必須假設消費者的偏好都相同
- (C) 部分或全部生產要素可以不在產業間移動
- (D) 屬實證分析(positive analysis)
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
5圖中 a 和 b 為財貨,兩財貨的市場皆為完全競爭,AD 為財貨 b 被課稅前消費者的預算線,AF 為稅後預算線,假設租稅全由消費者負擔。下列敘述何者正確?
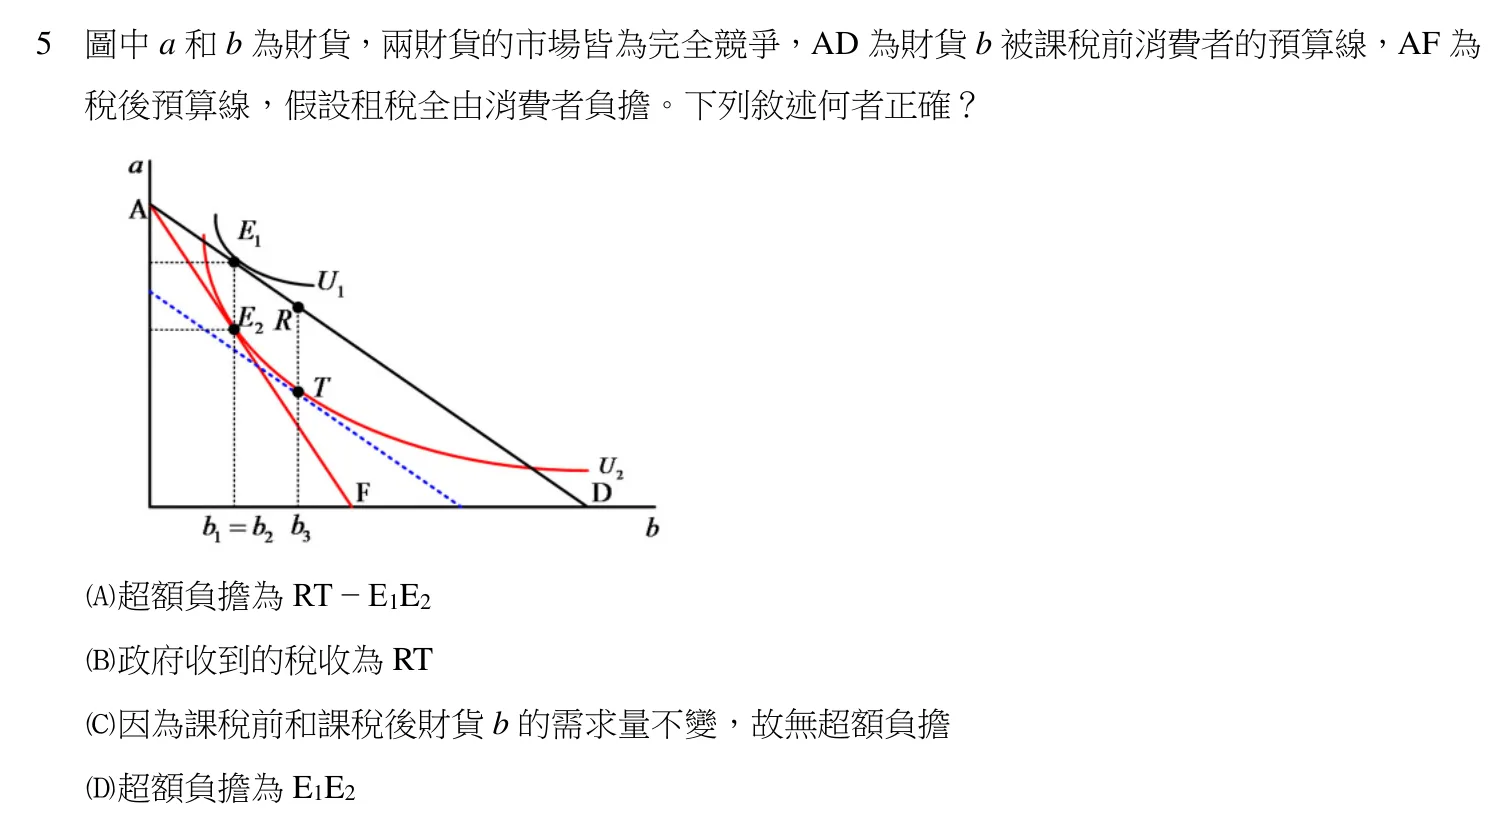
- (A) 超額負擔為 RT − E1E2
- (B) 政府收到的稅收為 RT
- (C) 因為課稅前和課稅後財貨 b 的需求量不變,故無超額負擔
- (D) 超額負擔為 E1E2
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
6承上題,若政府改課和上題中相同金額的定額稅,下列敘述何者正確?
- (A) 政府可以課到 RT 的定額稅
- (B) 稅後消費者對 b 的需求量大於 b2
- (C) 超額負擔為 E1E2
- (D) 超額負擔為 RT − E1E2
正解:(B)
7稻米的市場是完全競爭,供給與需求曲線分別為 P = 2Q、P = 120 − Q,P、Q 分別是稻米價格及數量。若對稻米依廠商售價給予 25%的補貼,此一補貼造成多少效率損失?
- (A) 75/2
- (B) 72
- (C) 96
- (D) 120
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
8關於課稅對效率的影響,下列敘述何者錯誤?
- (A) 對外部性課徵矯正稅可以提高經濟效率
- (B) 定額稅是個人或廠商無法藉由改變行為而規避的租稅,但稅額可以不固定
- (C) 沒有扭曲的租稅是無論個人或廠商如何反應都無法改變他們租稅負擔的租稅
- (D) 人頭稅是定額稅的一種
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
9下列何者為雷姆西法則(Ramsey rule)與反彈性法則(inverse elasticity rule)之差別?
- (A) 前者可適用於三種以上之財貨,後者僅適用於兩種財貨
- (B) 前者可假設勞動具有彈性,後者須假設勞動供給為固定
- (C) 前者可適用於財貨間具互補或替代之情況,後者須假設財貨互為獨立
- (D) 前者為後者的特例
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
10假設甲有固定的所得,他申報所得,政府對他申報的所得課徵比例稅率的所得稅,並且以一定機率稽核他的真實所得。若被查到漏報所得,則甲除了補繳他所逃漏的所得稅外,還必須就他所逃漏的稅額繳納罰款。假設甲極大化他的預期所得且他沒有誠實申報,下列敘述何者錯誤?
- (A) 提高稅率會降低甲漏報所得的誘因
- (B) 提高稽核率會降低甲漏報所得的誘因
- (C) 提高罰款會降低甲漏報所得的誘因
- (D) 甲會有一個最適的逃漏所得水準
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
11各國政府對退休儲蓄採不同租稅政策,若有政府對退休儲蓄帳戶的利息收入採緩課稅,待退休提出時,根據累積的利息所得課稅。若替代效果大於所得效果,相對於每年對利息所得課稅,此一課稅方式對退休儲蓄的影響:
- (A) 兩種方式對儲蓄的影響一樣
- (B) 增加儲蓄
- (C) 減少儲蓄
- (D) 無法判斷影響大小
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
12近年來各國面臨了所得不均擴大的問題,其中投資所得的不均是一主要原因,因此有人提議對持有資產課稅。若對持有資產課稅,下列敘述何者錯誤?
- (A) 有助於降低所得不均
- (B) 有助於降低財富不均
- (C) 若資產持有稅和資本利得稅稅率相同且投資報酬率小於 1,則兩者稅收相同
- (D) 若資產持有稅和資本利得稅稅率相同且投資報酬率小於 1,則相對於資本利得稅,資產持有稅的租稅負擔較高
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
13捐贈扣除額具有下列那個特性?
- (A) 提高稅收
- (B) 降低捐贈的價格
- (C) 降低所得不均
- (D) 降低避稅誘因
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
14下列那項規定,有助於達成使高所得者租稅負擔增加之目的?
- (A) 公司債利息所得,以分離課稅方式完稅
- (B) 基本所得額超過 670 萬元者,不得扣除長期照顧特別扣除額
- (C) 股利所得可選擇採 28%之稅率分開計稅
- (D) 可選擇將配偶之薪資所得或各類所得分開計算稅額
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
15根據新古典模型(neoclassical model),公司所得稅係透過下列何因素,而改變實體投資?
- (A) 工資水準
- (B) 產出水準
- (C) 消費水準
- (D) 資本的使用成本
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
16有關公司投資租稅扣抵(investment tax credit)之敘述,下列何者正確?
- (A) 投資租稅扣抵與加速折舊對公司稅負的影響相同
- (B) 投資租稅扣抵對公司所得稅負的影響與公司所得稅率無關
- (C) 投資租稅扣抵對公司的減稅利益因公司所得稅率而不同
- (D) 投資租稅扣抵係從公司所得中減除
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
17關於我國「所得基本稅額條例」,下列敘述何者正確?
- (A) 公司所得課稅從屬人主義轉為屬地主義
- (B) 個人所得課稅從屬地主義,轉為屬地主義輔以屬人主義
- (C) 個人所得課稅主義未受影響
- (D) 與個人所得課稅主義無關
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
18依據所得稅法第 43 條之 2 之規定,營利事業之下列何種比率超過規定者,利息支出不得列為費用?
- (A) 總負債占業主權益之比率
- (B) 總負債占總資產之比率
- (C) 關係人負債占業主權益之比率
- (D) 利息支出占稅前淨利之比率
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
19下列股東若取得國內公司發放之股利收入,何者無須就該項收入繳納所得稅?
- (A) 境外之公司組織營利事業
- (B) 境內之合作社組織營利事業
- (C) 非居住者個人
- (D) 不符合免稅標準之境內慈善機構
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
20我國現行消費稅稅目中,下列何者具有指定用途的性質?
- (A) 菸酒稅
- (B) 貨物稅
- (C) 關稅
- (D) 金融業營業稅
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
21對特定進口貨物訂定一定數量標準,在此數量內適用較低關稅稅率,超過數量部分則適用一般關稅稅率,此一特別關稅制度稱之:
- (A) 關稅配額
- (B) 平衡關稅
- (C) 報復關稅
- (D) 機動關稅
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
22甲在臺中市名下有 4 間房子,都市土地面積皆為 1 公畝,分別由配偶、母親、已成年長子、已成年次子設籍,甲將 4 處土地同時申請自用住宅地價稅稅率,且未擇定順序,何人設籍處不適用自用住宅地價稅優惠稅率?
- (A) 配偶
- (B) 母親
- (C) 長子
- (D) 次子
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
23贈與稅之納稅義務人為贈與人,但在下列那些情形以受贈人為納稅義務人?①贈與人行蹤不明②逾規定繳納期限尚未繳納,且在中華民國境內無財產可供執行 ③逾規定申報期間尚未申報④死亡時贈與稅尚未核課
- (A) 僅①②
- (B) 僅①③④
- (C) 僅②③④
- (D) 僅①②④
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
24關於地價稅與房屋稅之稽徵,下列敘述何者正確?
- (A) 均由稅捐稽徵機關依稅籍底冊核定課徵
- (B) 課稅地價與房屋現值均由各直轄市或縣(市)不動產評價委員會評定
- (C) 課徵所屬期間均為當年 1 月 1 日至 12 月 31 日
- (D) 繳納期限均為收到稅單後 30 日
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
25依土地稅法之規定,下列敘述何者正確?
- (A) 出售土地時,依實際出售價格與實際成本計算後有交易損失,則不會產生土地增值稅稅負
- (B) 出售土地時,依實際出售價格與實際成本計算後有交易利得,則必定產生土地增值稅稅負
- (C) 持有期間所繳納之地價稅總額,得抵繳應納之土地增值稅
- (D) 做農業使用之農業用地,移轉與自然人時,得申請不課徵土地增值稅
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
高普考 租稅各論 其他年度
- 112 年 高考三級 租稅各論(25 題)
- 111 年 高考三級 租稅各論(25 題)
- 109 年 高考三級 租稅各論(25 題)
- 108 年 高考三級 租稅各論(25 題)
- 107 年 高考三級 租稅各論(25 題)
- 106 年 高考三級 租稅各論(25 題)
- 105 年 高考三級 租稅各論(25 題)
- 104 年 高考三級 租稅各論(25 題)
- 103 年 高考三級 租稅各論(25 題)
- 102 年 高考三級 租稅各論(25 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。