高普考 106 年 高考三級 成本與管理會計 考古題與詳解
本卷共 25 題,其中 25 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1甲公司有兩個製造部門(塑形、組裝),以及三個服務部門:一般管理、清潔維護、餐飲休憩。分攤成本前之相關資訊如下:塑形 組裝 一般管理 清潔維護 餐飲休憩員工人數 420 300 18 12 30直接人工小時 218,250 218,750 15,500 13,500 21,000坪數 44,000 36,000 875 1,000 2,400部門直接成本 $1,650,000 $1,850,000 $160,000 $203,200 $240,000一般管理、清潔維護與餐飲休憩部門的成本分攤基礎分別為:直接人工小時、坪數與員工人數。假設公司選擇逐步分攤法來分攤服務部門的成本,分攤順序是以服務部門原始成本較大者先分攤。則餐飲休憩部門分攤給清潔維護部門的成本為何?
- (A) $3,692
- (B) $3,840
- (C) $5,538
- (D) $5,760
正解:(B)
逐題詳解(免費試讀)
✅ (B) 餐飲休憩部門成本最大而最先分攤,按員工人數(420+300+18+12 = 750)分攤,清潔維護分得 240,000×12/750 = 3,840。
❌ (A) 3,692 分母誤含餐飲休憩本身的人數。
❌ (C) 5,538 分攤基礎錯誤。
❌ (D) 5,760 誤用其他部門的人數比例。
📚 出處:成本會計-逐步分攤法。
2經同一製程而產出兩種產品時,若其中一種具有相對較高的銷售價值,另一種則價值微小,則此二產品分別稱為:
- (A) 聯產品與副產品
- (B) 聯產品與殘料
- (C) 主產品與副產品
- (D) 主產品與聯產品
正解:(C)
逐題詳解(免費試讀)
✅ (C) 同一製程產出中,銷售價值高者為主產品,價值微小者為副產品。
❌ (A) 聯產品指價值相當而均具重要性者。
❌ (B) 殘料為生產剩餘的廢料。
❌ (D) 主產品與聯產品的組合不符題意。
📚 出處:成本會計-聯產品與副產品。
3乙公司十月份有關存貨成本資料如下:十月初 十月底直接原料 $2,000 $3,000在製品 4,800 3,900製成品 2,800 2,500十月份其他資料如下:(1)直接原料進貨$5,000(2)直接人工成本$3,500(3)製造費用$4,600則乙公司十月份之製成品成本為多少?
- (A) $4,000
- (B) $12,100
- (C) $13,000
- (D) $13,300
正解:(C)
逐題詳解(免費試讀)
✅ (C) 直接原料耗用 = 2,000+5,000-3,000 = 4,000;製造成本 = 4,000+3,500+4,600 = 12,100;製成品成本 = 4,800+12,100-3,900 = 13,000。
❌ (A) 4,000 為直接原料耗用數。
❌ (B) 12,100 為本期製造成本。
❌ (D) 13,300 在製品調整方向有誤。
📚 出處:成本會計-製造成本流程。
4通常企業會採用逆算成本制(backflush costing)主要係基於下列那一項原則或目的?
- (A) 有效抑減生產成本
- (B) 配合及時製造制度
- (C) 成本配合原則
- (D) 使產品訂價更為正確
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
5甲公司無期初的直接原料與製成品存貨,亦無期初與期末在製品,加工成本為其所使用的唯一間接製造成本科目。該公司採用逆算成本制,並於購買原料與銷售產品時做分錄,當期相關資料如下:加工成本$50,000,購買直接原料$150,000,產量 1,000 單位,銷量 900 單位。下列何者是銷售產品時所應作之分錄?
- (A) 借:銷貨成本 180,000,貸:應付帳款 135,000、已分攤加工成本 45,000
- (B) 借:銷貨成本 180,000,貸:原料 135,000、已分攤加工成本 45,000
- (C) 借:銷貨成本 180,000、原料 20,000,貸:已分攤加工成本 65,000、原料 135,000
- (D) 借:銷貨成本 180,000、製造成本 20,000,貸:原料 150,000、已分攤加工成本 50,000
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
6甲公司生產一單位產品之直接原料與直接人工標準成本資料如下:直接原料 投入 5 磅,每磅$10直接人工 投入 2 小時實際採購與生產資料如下:採購及使用之直接原料量 6,000 磅投入直接人工小時 2,600 小時若直接原料數量差異為$2,500(有利),直接人工效率差異為$1,800(不利),則直接人工標準工資率為何?
- (A) $6
- (B) $9
- (C) $12
- (D) $18
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
7甲公司採用分批成本制,其產品製造過程經過機器部門與組裝部門。製造費用分攤的基礎為:機器部門按機器小時分攤,組裝部門按直接人工小時分攤。預計全年度的相關資料如下:機器部門 組裝部門直接人工成本 $500,000 $900,000製造費用 $420,000 $240,000直接人工小時 30,000 60,000機器小時 80,000 20,000批號#316 訂單的相關資料如下:機器部門 組裝部門直接人工小時 120 70機器小時 60 5直接材料成本 $300 $200直接人工成本 $100 $400試問,計入批號#316 訂單的產品成本為何?
- (A) $715
- (B) $880
- (C) $1,595
- (D) $2,050
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
8甲公司今年度預計固定製造費用$300,000,預計生產數量為 30,000 單位。實際資料如下:銷售量 30,000單位,生產量 29,000 單位,期末存貨 3,000 單位。甲公司採用變動成本法下之淨利為$120,000,若改採全部成本法,則淨利為何?
- (A) $90,000
- (B) $110,000
- (C) $130,000
- (D) $150,000
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
9甲公司之邊際貢獻為負數,假設其他狀況不變,下列那一個決策最可能幫助公司達成損益兩平?
- (A) 增加銷量
- (B) 減少銷量
- (C) 增加固定成本
- (D) 減少變動成本
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
10下列何者是成本數量利潤分析的假設?①銷售組合不變 ②存貨水準可以不一致 ③生產要素單價不隨數量而改變 ④產品單位售價不隨數量而改變
- (A) 僅①③
- (B) 僅②④
- (C) 僅①③④
- (D) ①②③④
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
11丁公司之原料期初存貨為120,000單位,本期欲生產產品84,000單位,每單位產品須用2.5單位之原料,若丁公司欲降低原料期末存貨水準,使其為期初存貨的60%,則本期應購進多少單位原料?
- (A) 36,000 單位
- (B) 90,000 單位
- (C) 138,000 單位
- (D) 162,000 單位
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
12甲公司之已分攤固定製造費用為$32,000,效率差異為$2,500(不利),預算差異(budget variance)為$600(不利、可控制),生產數量差異(production-volume variance)為$3,000(不利、不可控制),則其實際固定製造費用為何?
- (A) $25,900
- (B) $28,400
- (C) $35,600
- (D) $38,100
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
13甲公司擬投資$500,000製造產品10,000單位,預計固定製造成本為$50,000,銷管費用為$100,000,若甲公司之期望報酬率為20%,估計單位售價為$40,則目標單位變動製造成本為何?
- (A) $12
- (B) $15
- (C) $20
- (D) $30
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
14乙公司產銷兩產品:A 及 B,由於產能有限,公司正在考慮如何生產才能利潤最大化。公司目前可用產能為 30,000 小時,兩產品之相關資料為:A 產品 B 產品每單位售價 $100 $50每單位變動成本 $60 $25生產時間 1/2 小時 1/4 小時市場需求 40,000 單位 60,000 單位為達極大化公司利潤之目的,乙公司應生產多少單位的 A 產品?
- (A) 25,000 單位
- (B) 30,000 單位
- (C) 35,000 單位
- (D) 40,000 單位
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
15在接受特殊訂單之決策中,下列何者屬非攸關成本?
- (A) 接受特殊訂單所需額外投入之固定成本
- (B) 接受特殊訂單所需額外投入之變動成本
- (C) 無論接受特殊訂單與否都無法免除之固定成本
- (D) 接受特殊訂單可免除之固定成本
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
16某設備投資案投資成本$150,000,一開始尚需耗用營運資金$30,000,投資案為期五年,每年年底產生現金流入$50,000,第五年年底的設備殘值為$50,000,營運資金不會回收。若要求報酬率為 5%,不考慮所得稅,該投資案之淨現值為何?(5 期,5%之複利現值因子為 0.7835;5 期,5%之複利普通年金因子為 4.3295)
- (A) $59,980
- (B) $75,650
- (C) $99,160
- (D) $105,650
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
17有關資本支出決策常用的回收期間法,下列敘述何者正確?①使用回收期間法可能造成選擇內部報酬率較低的投資方案 ②回收期間法不考慮投資回收以後的現金流量 ③回收期間法只有在每一期的現金流量相同時才能使用
- (A) 僅①②
- (B) 僅①③
- (C) 僅②③
- (D) ①②③
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
18假設甲產品每單位售價$30、單位變動成本$14、單位固定成本$8。乙產品每單位售價$25、單位變動成本$5、單位固定成本$8。甲產品每單位需耗用 2 機器小時,為乙產品耗用時數的一半。甲、乙兩種產品的最大市場需求量分別為 7,000 與 2,500 單位。若本期受限於機器生產時數 20,000 小時,在追求利潤極大化的原則下,本期應該生產甲、乙產品各多少單位?
- (A) 甲產品 5,000 單位、乙產品 2,500 單位
- (B) 甲產品 6,000 單位、乙產品 2,000 單位
- (C) 甲產品 7,000 單位、乙產品 1,500 單位
- (D) 甲產品 7,000 單位、乙產品 2,500 單位
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
19(本題題幹與選項都在圖上,請見下圖作答)
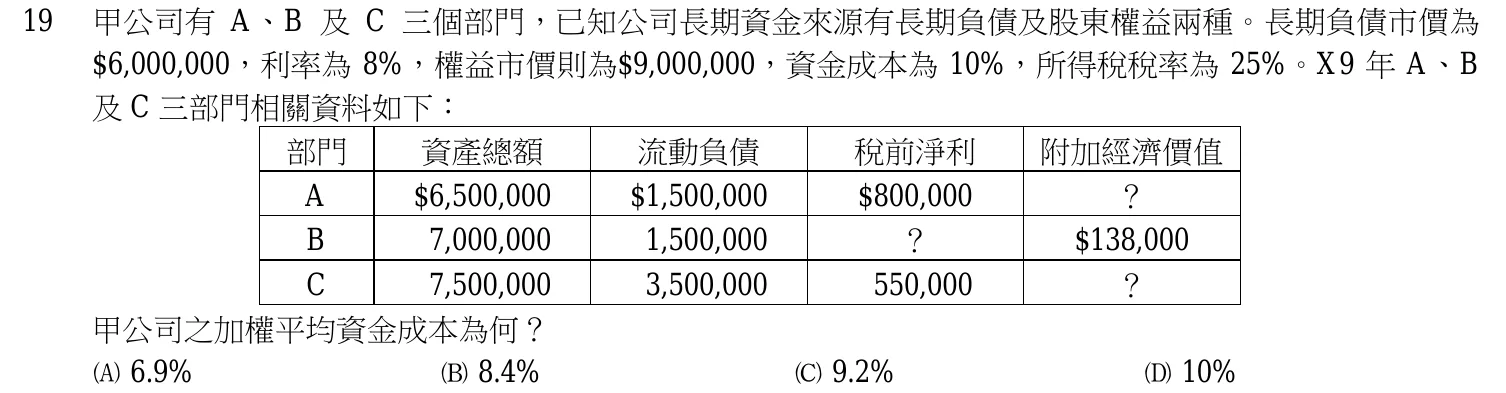
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
20(本題題幹與選項都在圖上,請見下圖作答)

正解:(B)
本題附有逐題詳解,線上作答後即可看到。
21收入中心的管理人員需要負責的項目不包括下列何者?
- (A) 產品銷售的單位數量
- (B) 產品售價及促銷活動
- (C) 所銷售之產品或服務的取得成本
- (D) 服務品質與產品組合
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
22下列何種情況下,以市價作為產品或勞務的內部移轉價格可以作出公司整體最佳的決策?①中間性產品的市場是完全競爭市場 ②公司內部子單位之間的相依性是最低的 ③公司向外部市場購買或出售產品來替代內部交易,會為公司整體帶來額外的成本
- (A) 僅①②
- (B) 僅②③
- (C) 僅①③
- (D) ①②③
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
23實施作業基礎成本制度時,常需將成本區分為不同之成本層級,則開機成本(setup costs)及機器維修成本分別屬於那一個成本層級?①產出單位水準成本(output unit-level costs) ②批次水準成本(batch-levelcosts) ③產品支援成本(product-sustaining costs) ④設備支援成本(facility-sustaining costs)
- (A) ①、②
- (B) ①、④
- (C) ②、①
- (D) ②、③
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
24丙公司每週出售 200 片光碟,訂購前置時間為 1.5 週,經濟訂購量為 450 單位,請問再訂購點為何?
- (A) 200 單位
- (B) 300 單位
- (C) 675 單位
- (D) 750 單位
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
25品質成本中,下列何者屬於內部失敗成本?①產品性能檢測成本 ②製程發生瑕疵之廢料成本 ③產品重製之製造費用 ④售後服務之維修成本
- (A) 僅①③
- (B) 僅②③
- (C) 僅①④
- (D) 僅②③④
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
高普考 成本與管理會計 其他年度
- 112 年 高考三級 成本與管理會計(25 題)
- 111 年 高考三級 成本與管理會計(25 題)
- 110 年 高考三級 成本與管理會計(25 題)
- 109 年 高考三級 成本與管理會計(25 題)
- 108 年 高考三級 成本與管理會計(25 題)
- 107 年 高考三級 成本與管理會計(25 題)
- 105 年 高考三級 成本與管理會計(25 題)
- 104 年 高考三級 成本與管理會計(25 題)
- 103 年 高考三級 成本與管理會計(25 題)
- 102 年 高考三級 成本與管理會計(25 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。