地方特考 107 年 三等 成本與管理會計 考古題與詳解
本卷共 25 題,其中 25 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1丁公司產出聯產品:甲產品與乙產品。甲產品 6,000 單位,分離點的市價為$50,000;乙產品 2,000單位,分離點的市價為$50,000。若採市價法(market value method),聯合成本應分配至乙產品的部分為$30,000,則聯合成本總額為多少?
- (A) $40,000
- (B) $42,500
- (C) $45,000
- (D) $60,000
正解:(D)
逐題詳解(免費試讀)
✅ (D) 兩產品分離點市價均為 50,000,各分攤 50%;乙分得 30,000,故聯合成本 = 30,000 ÷ 50% = 60,000。
❌ (A) 40,000 與分攤比例不符。
❌ (B) 42,500 非依市價法推得。
❌ (C) 45,000 亦與比例不符。
📚 出處:聯產品的市價法分攤。
2甲公司承租影印機一台,合約規定每月需支付固定費用,另按影印張數支付影印費。甲公司在10 月份影印 7,000 張,支付$8,000;在 11 月份影印 5,000 張,支付$6,000。若甲公司在 12 月份影印 6,000 張,則需支付多少金額?
- (A) $6,500
- (B) $6,800
- (C) $7,000
- (D) $7,200
正解:(C)
逐題詳解(免費試讀)
✅ (C) 變動率 = (8,000 − 6,000) ÷ (7,000 − 5,000) = 1 元/張,固定費用 = 8,000 − 7,000 = 1,000;12 月 = 1,000 + 6,000 = 7,000。
❌ (A) 6,500 低估固定費用。
❌ (B) 6,800 與高低點法結果不符。
❌ (D) 7,200 高於計算結果。
📚 出處:高低點法的成本習性分析。
3某公司有甲及乙兩個服務部門,本年度發生的成本及相互使用服務比率如下:甲部門 乙部門實際成本 $184,000 $120,000分攤比率:甲部門 --- 0.20乙部門 0.10 ---該公司依相互使用服務比率,採用交互分攤法分攤服務部門成本,則甲部門的總成本為多少?
- (A) $160,000
- (B) $184,000
- (C) $200,000
- (D) $400,000
正解:(C)
逐題詳解(免費試讀)
✅ (C) 甲 = 184,000 + 0.1 乙、乙 = 120,000 + 0.2 甲,代入解得 0.98 甲 = 196,000,甲 = 200,000。
❌ (A) 160,000 未計入乙部門的分攤。
❌ (B) 184,000 為未分攤前的實際成本。
❌ (D) 400,000 為聯立解的誤算。
📚 出處:服務部門成本的交互分攤法。
4甲公司採用分步成本制,利用先進先出法處理相關生產成本。該公司 9 月份加工成本相關資料如下:完工百分比單位數 (加工成本)期初在製品 20,000 20%開工生產 90,000期末在製品 8,000 75%期初在製品中所含加工成本 $263,120本期投入之加工成本 5,262,400總額 $5,525,520試問甲公司 9 月 30 日應指派給在製品之加工成本金額為何?
- (A) $125,580
- (B) $303,600
- (C) $318,780
- (D) $343,200
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
5下列何種原因所造成之加班,其直接人工之加班津貼應視為某特定批次訂單之成本?
- (A) 顧客緊急訂單
- (B) 當產品生產數量較多時
- (C) 管理者希望在假期前提早完成
- (D) 管理者未將該批次排入生產排程
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
6丙公司帳上有關其採用作業基礎成本制的資料如下:作業成本庫 成本 作業量組裝作業 $698,720 44,000 機器小時訂單處理作業 $90,763 1,900 張訂單檢驗作業 $119,535 1,950 檢驗小時丙公司一整年生產編號 JC 的產品共 340 單位,耗用 710 個機器小時、處理 80 張訂單和 40 個檢驗小時。產品編號 JC 每單位直接材料成本為$40.05,每單位直接人工成本為$14.35,產品單位售價為$121.9,該批產品已全部售出。試問產品編號 JC 在作業基礎成本制度下的毛利為何?
- (A) $22,950.00
- (B) $9,223.20
- (C) $7,853.60
- (D) $5,401.60
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
7甲產品之售價為$60,單位變動成本$40,總固定成本$51,000,若預期利潤為總收入之 5%,則銷售量應為何?
- (A) 2,070
- (B) 2,470
- (C) 3,000
- (D) 3,030
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
8有關營業槓桿的敘述,下列何者正確?
- (A) 營業收入越大,距離損益兩平點越遠,營業槓桿越小
- (B) 營業槓桿與安全邊際呈正相關
- (C) 營業槓桿較大時,因銷貨量增減變化所導致淨利的變化較小
- (D) 輕工業或服務業固定成本低,營業槓桿較大;資本密集產業營業槓桿較小
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
9甲公司採用標準成本制度,變動製造費用以直接人工小時數為分攤基礎,下列為該公司 1 月份資料:實際變動製造費用:$25,500實際直接人工小時數:5,800變動製造費用用款差異(spending variance):$600(有利)變動製造費用效率差異:$2,475(不利)試問 1 月份生產所允許的標準時數為何?
- (A) 5,975 小時
- (B) 5,800 小時
- (C) 5,425 小時
- (D) 5,250 小時
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
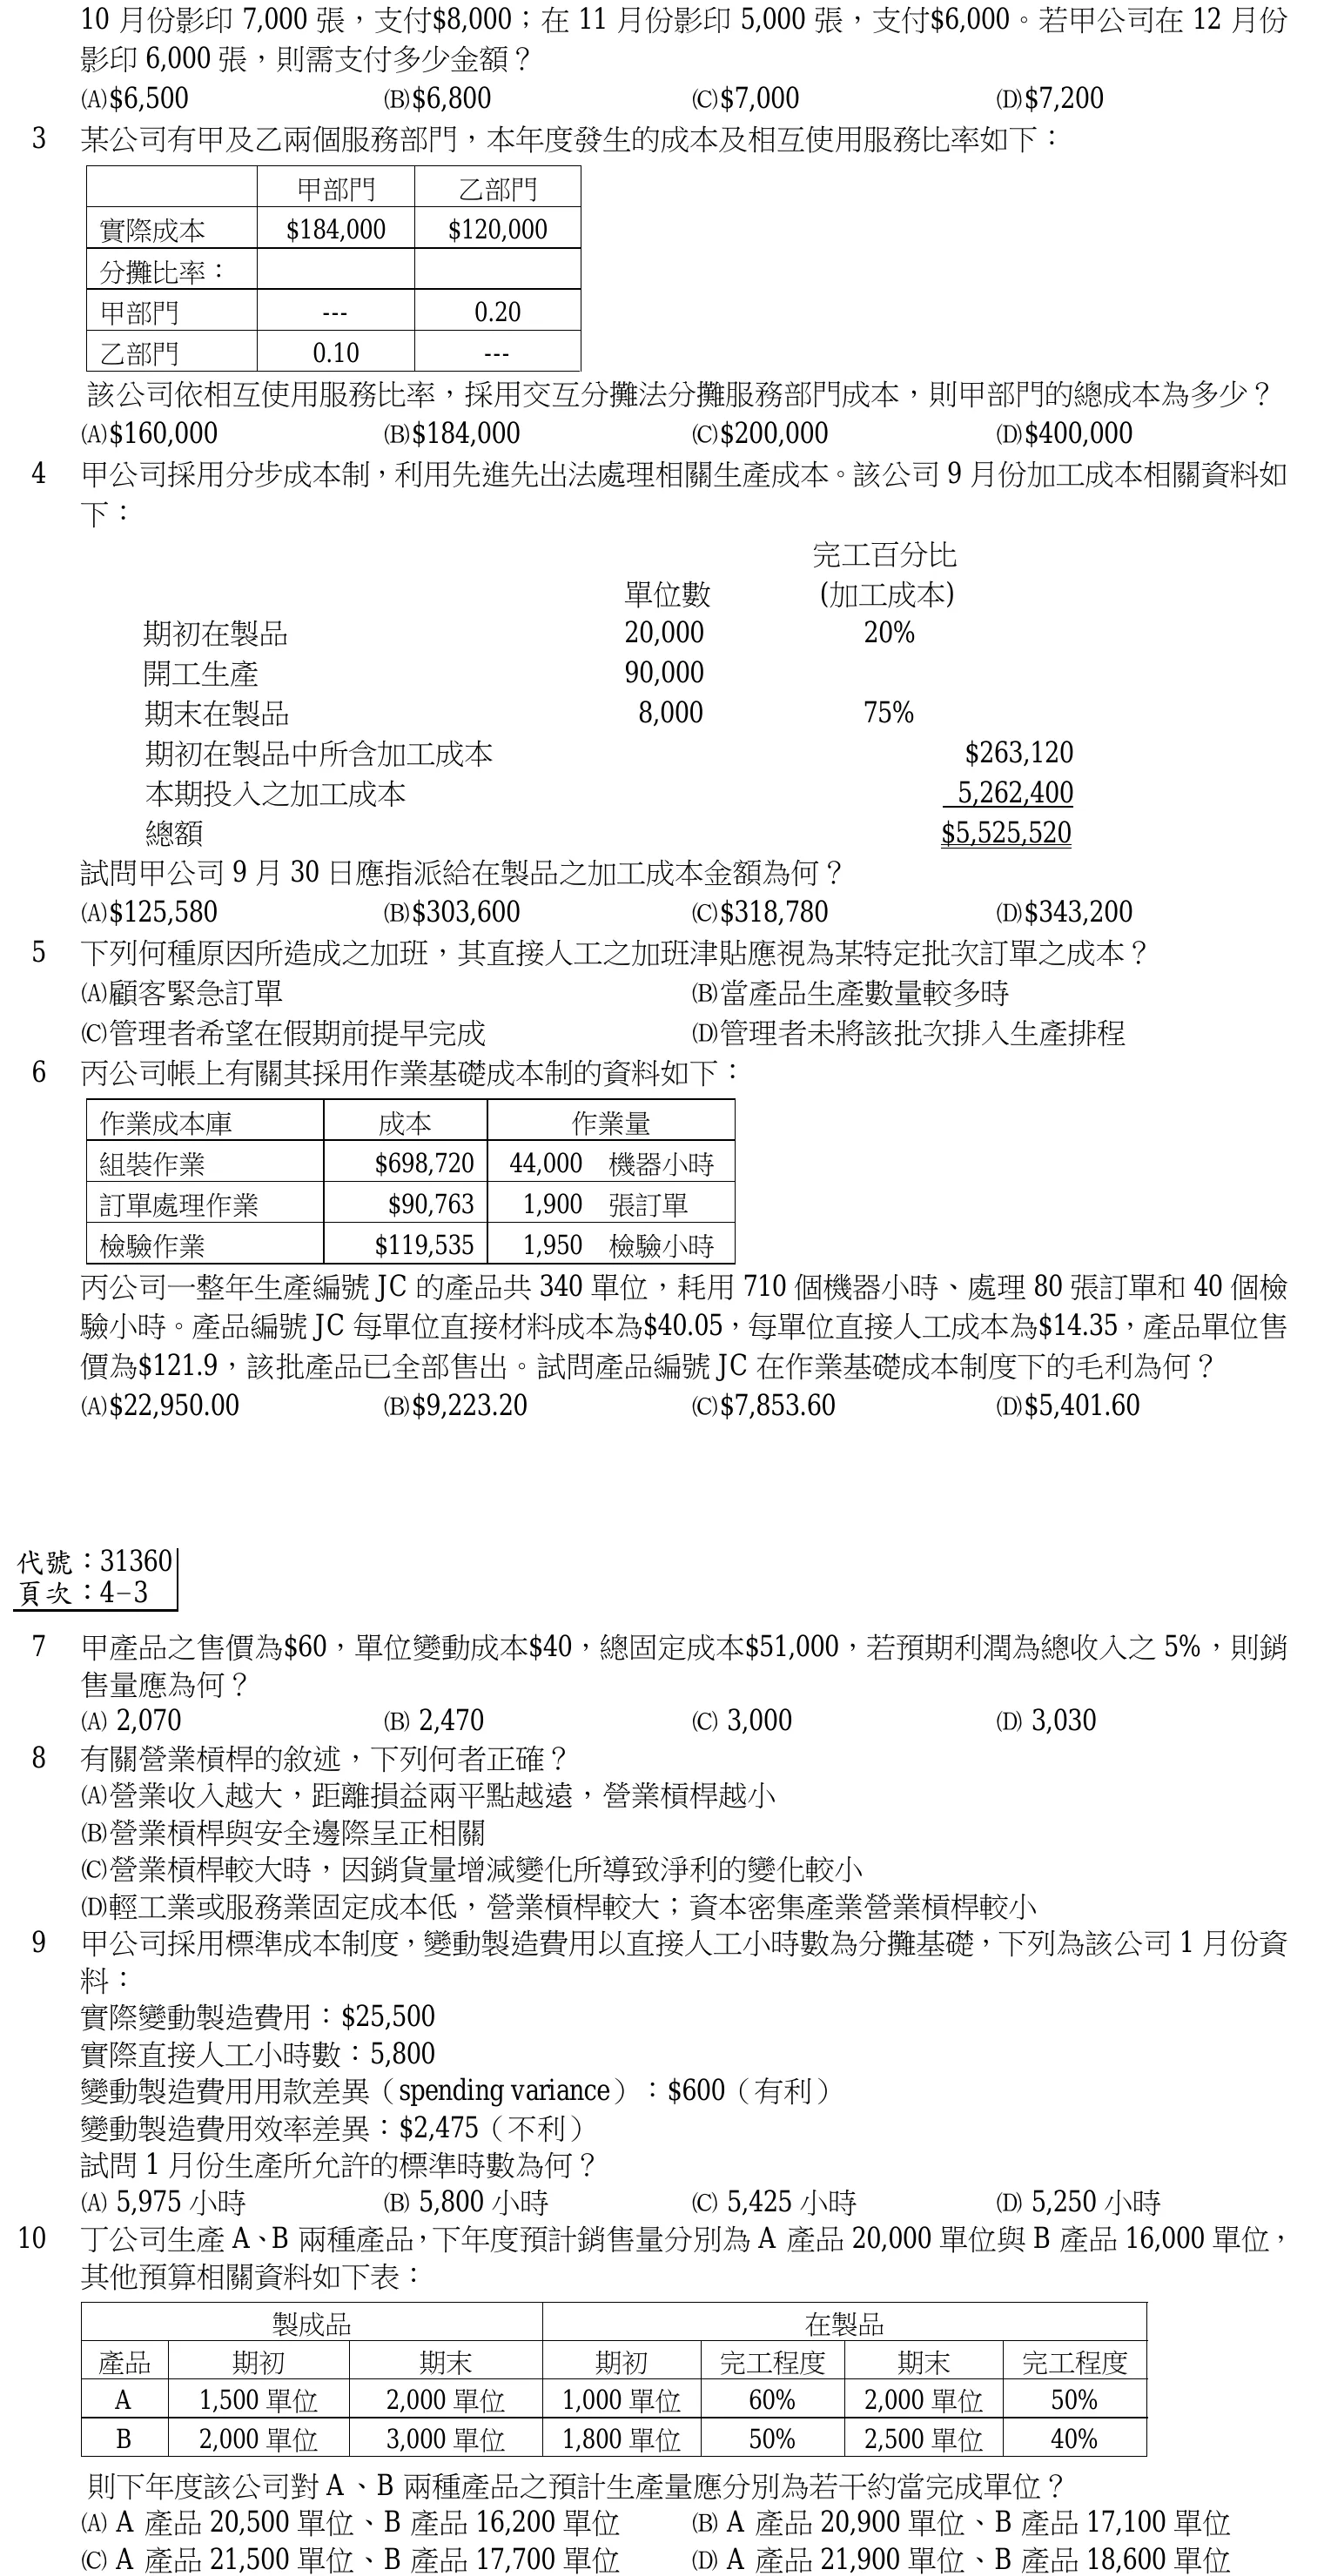
10(本題題幹與選項都在圖上,請見下圖作答)
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
11甲公司依據預計作業產能水準所編製的製造費用預算如下:變動製造費用 $30,000固定製造費用 $50,000其製造費用彈性預算為$75,200,試問實際作業產能水準占預計作業產能水準的百分比為何?
- (A) 84%
- (B) 86%
- (C) 90.4%
- (D) 94%
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
12甲公司生產每單位產品允許投入之標準直接原料用量為 5 磅,每磅原料之標準單價$40,預計 5月份產量為 1,400 單位。已知 5 月份實際購入直接原料 7,400 磅,實際投入生產之原料 7,200 磅,並實際生產 1,350 單位的產品,無期初原料存貨。則該月份直接原料的數量差異為何?
- (A) $8,000(不利)
- (B) $16,000(不利)
- (C) $18,000(不利)
- (D) $26,000(不利)
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
13乙公司投資$1,000,000 以製造商品 50,000 單位,期望利潤為$200,000,若商品每單位製造成本為$70,預計銷管費用為$500,000,該公司係以目標投資報酬率作為商品訂價之加成基礎,試問每單位商品之售價為何?
- (A) $74
- (B) $80
- (C) $84
- (D) $96
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
14甲公司商品單位售價$2,000,目前尚有多餘產能 1,000 單位。生產單位成本為直接材料$200,直接人工$100,變動製造費用$200,固定製造費用$400。公司承接一筆特殊訂單,其需求量為 1,500單位,在不考慮增加產能情況下,此特殊訂單之訂價至少應為何?
- (A) $500
- (B) $700
- (C) $900
- (D) $1,000
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
15丙公司生產某一產品,正常產能 30,000 單位,目前產銷 20,000 單位。產品之每單位售價$20,每單位變動製造成本$10,每單位變動銷管費用$2。公司總固定製造成本為$60,000,總固定銷管費用為$30,000。公司正考慮是否接受一特殊訂單,該訂單為 6,000 單位,每單位價格為$15。若丙公司接受此訂單,淨利變化為何?
- (A) 淨利減少$3,000
- (B) 淨利減少$9,000
- (C) 淨利不變
- (D) 淨利增加$18,000
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
16若投資計畫之淨現值大於 0,則下列敘述何者正確?
- (A) 折現率必定大於該投資計畫之報酬率
- (B) 獲利力指數(profitability index)大於 1
- (C) 投資所產生現金流量的現值必低於其原始成本
- (D) 投資報酬率小於必要報酬率
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
17甲公司平均使用投入資本$1,040,000,該資本之目標投資報酬率為 18%。若甲公司產銷 32,500 單位,單位固定成本$12,單位變動成本$8。為達目標投資報酬率,甲公司以總成本進行成本加成訂價時之加成率應為何?
- (A) 11.25%
- (B) 28.80%
- (C) 57.00%
- (D) 75.00%
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
18甲公司擬購買新的生產設備用以取代舊設備,新設備的成本為$48,000,耐用年限 3 年,殘值為零,但每年可使現金營運成本減少$10,000。假設新舊設備均採直線法提列折舊,所得稅稅率為25%,稅後必要報酬率為 12%。舊設備已使用 1 年,尚有 3 年耐用期限,原購置成本為$50,000,耐用年限期滿之殘值為零,目前處分價值為$30,000。若 12%三年期之複利現值因子及普通年金現值因子分別為 0.712 及 2.402,則購買新設備相對於不購買之淨現值差額為何?
- (A) $324
- (B) $788
- (C) $1,087
- (D) $3,992
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
19丙公司有兩個部門:容器部門與飲料部門。容器部門所生產的玻璃罐可以為飲料部門所用,容器部門生產玻璃罐的變動製造成本為每單位$15,運送成本為每單位$3,對外的售價為$25。容器部門移轉玻璃罐給飲料部門時運送成本為零,若飲料部門向外部市場購買類似的玻璃罐,價格為$23。假設容器部門不存在未使用產能,而且所生產的玻璃罐全數都可以在市場上售出,則容器部門出售玻璃罐給飲料部門之最低轉撥價格應為何?
- (A) $15
- (B) $22
- (C) $23
- (D) $25
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
20在做顧客成本分析時,下列何者屬於顧客支援成本(customer-sustaining costs)?
- (A) 銷售產品處理成本
- (B) 訂單處理成本
- (C) 顧客拜訪成本
- (D) 產品運送成本
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
21乙公司 X8 年平均資產餘額為$10,000,000,損益相關資料如下:產品銷貨數量為 1,000,000 單位,每單位售價$25,變動費用$15,000,000,固定費用$8,000,000,所得稅稅率為 25%。乙公司 X8 年的稅後投資報酬率為何?
- (A) 8.3%
- (B) 11.1%
- (C) 15%
- (D) 20%
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
22承上題,乙公司由於生產線重新安排,使每單位產品投入原料節省$0.5。相較於生產線重新安排前的績效,下列敘述何者正確?
- (A) 生產線重新安排後資產週轉率增加
- (B) 生產線重新安排後利潤率不變
- (C) 生產線重新安排後利潤率增加
- (D) 生產線重新安排後稅後投資報酬率減少
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
23甲公司為一進口皮鞋的零售商,下列為該公司的相關資料:年需求量(52 週) 15,600 單位每年訂購次數 20 次訂購前置時間 15 天每次訂購成本 $100假設每次皆依照經濟訂購量訂購,該公司每年的存貨總持有成本為多少?
- (A) $200
- (B) $1,000
- (C) $2,000
- (D) $6,000
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
24承上題,甲公司的經濟訂購量為多少?
- (A) 15 單位
- (B) 20 單位
- (C) 780 單位
- (D) 1,040 單位
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
25乙公司 A 部門 X5 年相關資料如下:總資產$1,500,000,稅後營業淨利$400,000。乙公司以剩餘利潤作為績效評估指標,公司最低要求報酬率為 15%,所得稅稅率為 20%。試問 A 部門之剩餘利潤為何?
- (A) $175,000
- (B) $250,000
- (C) $275,000
- (D) $350,000
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
地方特考 成本與管理會計 其他年度
- 112 年 三等 成本與管理會計(25 題)
- 111 年 三等 成本與管理會計(25 題)
- 110 年 三等 成本與管理會計(25 題)
- 109 年 三等 成本與管理會計(25 題)
- 108 年 三等 成本與管理會計(25 題)
- 106 年 三等 成本與管理會計(25 題)
- 105 年 三等 成本與管理會計(25 題)
- 104 年 三等 成本與管理會計(25 題)
- 103 年 三等 成本與管理會計(25 題)
- 102 年 三等 成本與管理會計(25 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。